Noleggio auto a lungo termine: cos'è e come funziona
Il noleggio a lungo termine (NLT) è un contratto che ti fa guidare un'auto nuova per un periodo fisso — di solito 24-60 mesi — pagando un canone mensile fisso che di norma comprende assicurazione, manutenzione e assistenza stradale: l'auto resta di proprietà della società di noleggio, e a fine contratto di regola la restituisci, senza un diritto di riscatto garantito.
 Fabrizio Picco
scritta il 27 ottobre 2026 · si legge in 9 minuti
Stai valutando il noleggio a lungo termine per la tua prossima auto — magari te l'ha proposto il concessionario, o vuoi smettere di pensare a bollo, assicurazione e tagliando — e vuoi capire cosa firmi davvero prima di impegnarti per anni. Non è un leasing e non è un acquisto a rate, anche se vengono spesso confusi: te li spiego uno per uno, cosa è compreso nel canone mensile, come funzionano davvero durata e chilometri, cosa succede quando il contratto finisce, e cosa guardare riga per riga prima di firmare.
Cos'è il noleggio a lungo termine
Con il noleggio a lungo termine non compri l'auto: firmi un contratto con una società di noleggio (si chiama noleggiatore; il contratto stesso si abbrevia spesso in NLT, dalle iniziali di "noleggio a lungo termine") che resta proprietaria del veicolo per tutta la durata, e tu paghi un canone mensile fisso per usarlo. Niente esborso iniziale importante, niente pratiche per l'immatricolazione, niente da rivendere quando cambi auto.
Non è una nicchia: secondo il Rapporto ANIASA (l'associazione di categoria del noleggio in Italia), a metà 2025 la flotta a noleggio lungo termine superava 1,3 milioni di veicoli sulle strade italiane. A guidare il mercato sono soprattutto le aziende (oltre 1 milione di veicoli), ma il numero di privati e professionisti con partita IVA che scelgono il NLT è in crescita: circa 165.000 veicoli a metà 2025, saliti a circa 185.000 secondo il 25° Rapporto ANIASA presentato nella primavera del 2026.
La differenza con il leasing e con l'acquisto a rate
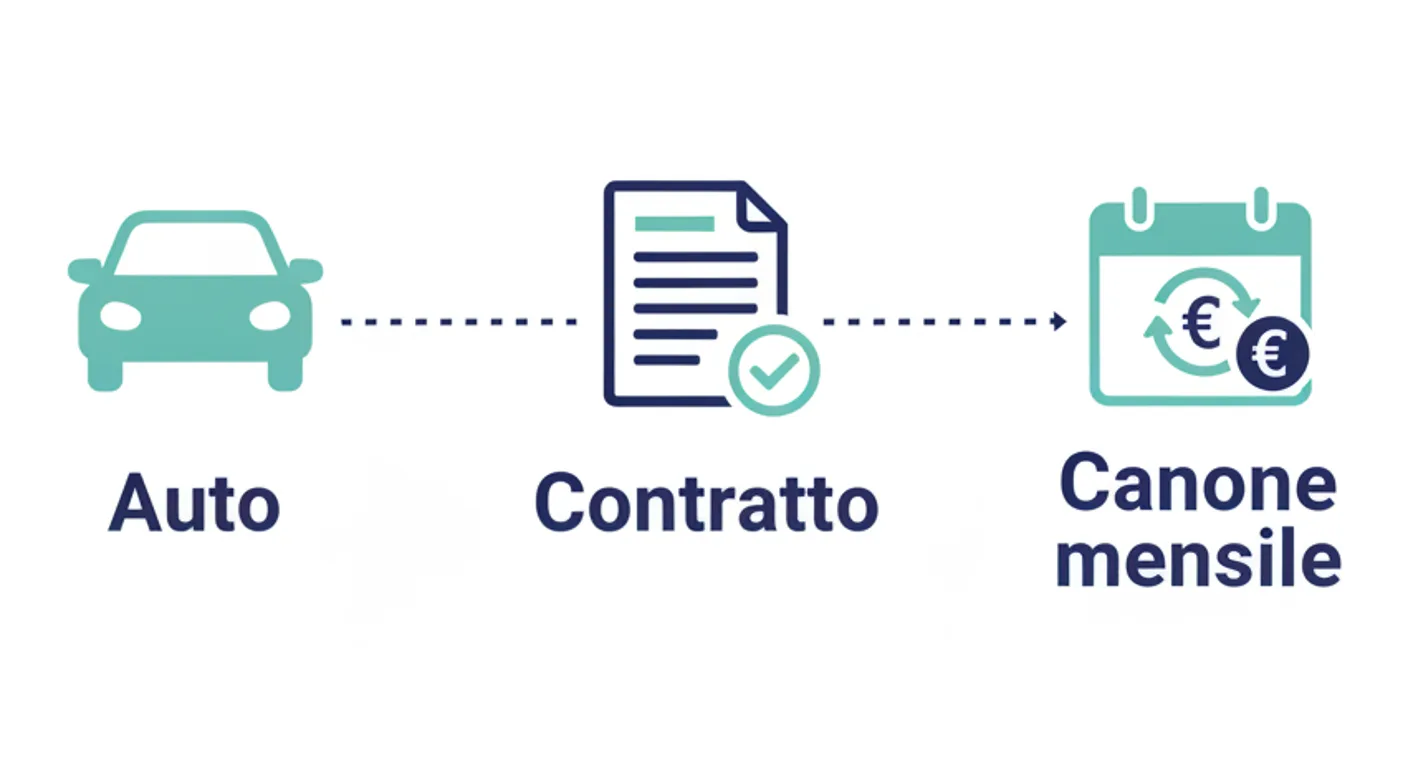
Il leasing è un prodotto finanziario: la società di leasing valuta il tuo merito creditizio come farebbe una banca per un prestito, e a fine contratto prevede tipicamente un'opzione di riscatto per diventare proprietario dell'auto. In compenso, il leasing di solito non comprende assicurazione o manutenzione: restano a carico tuo, come se l'auto fosse già tua.
Il noleggio a lungo termine funziona all'opposto su questi due punti: comprende nel canone i servizi principali (vedi la sezione successiva), ma normalmente non prevede un riscatto garantito — alcuni operatori lo propongono come possibilità, non come diritto del contratto.
L'acquisto a rate (un finanziamento) è un'altra strada ancora: diventi proprietario dell'auto da subito, e paghi un finanziamento che dura in genere dai 36 ai 72 mesi. Il vantaggio è che l'auto è tua; lo svantaggio è che bollo, assicurazione, manutenzione e riparazioni restano interamente a tuo carico, e sono spese imprevedibili — un guasto non programmato può costare molto in un anno in cui non te l'aspettavi.
| Noleggio lungo termine | Leasing | Acquisto a rate | |
|---|---|---|---|
| Chi è proprietario | La società di noleggio | La società di leasing (salvo riscatto) | Tu, da subito |
| Servizi nel canone/rata | Di norma sì: assicurazione, manutenzione, assistenza stradale | No, restano a tuo carico | No, restano a tuo carico |
| Riscatto a fine contratto | Non garantito, dipende dall'operatore | Spesso previsto come opzione | Non si applica: sei già proprietario |
Cosa è compreso nel canone mensile
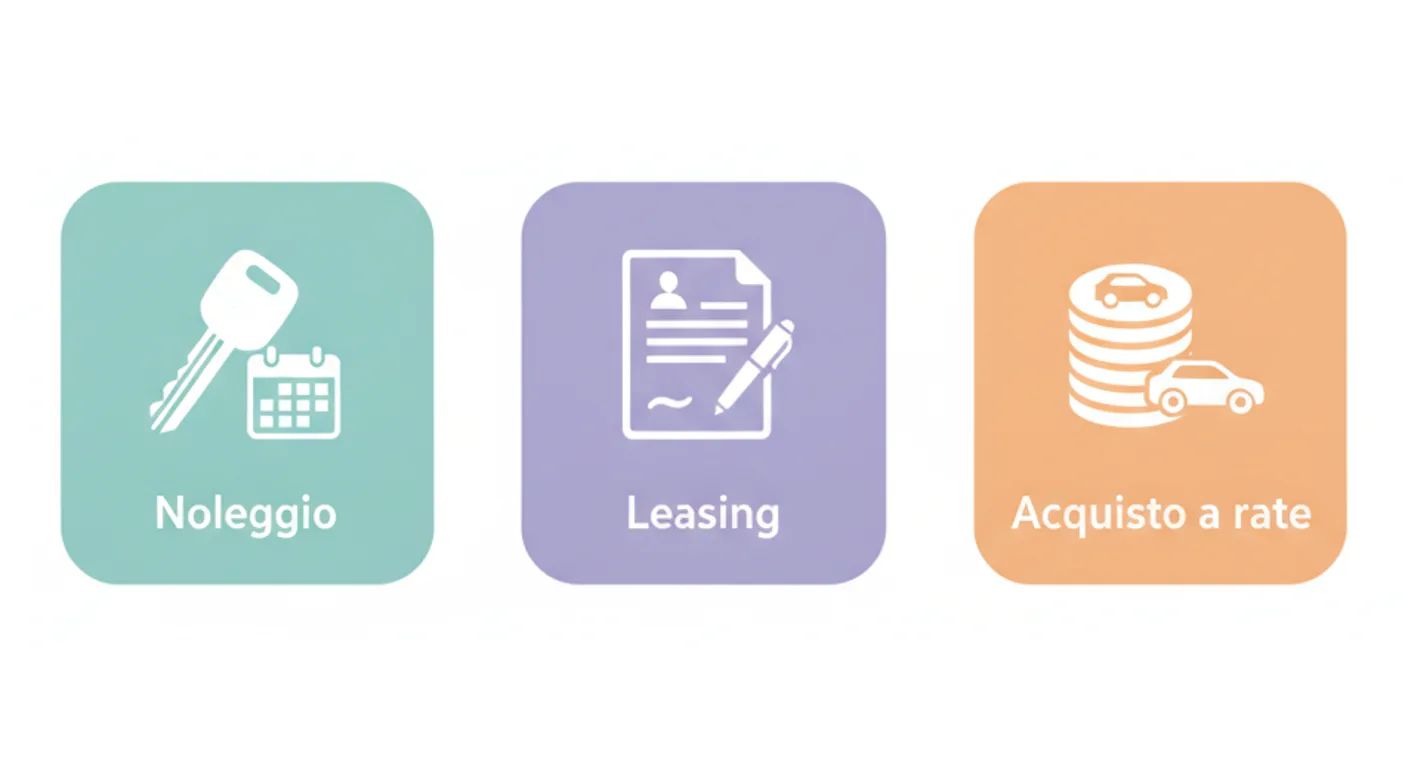
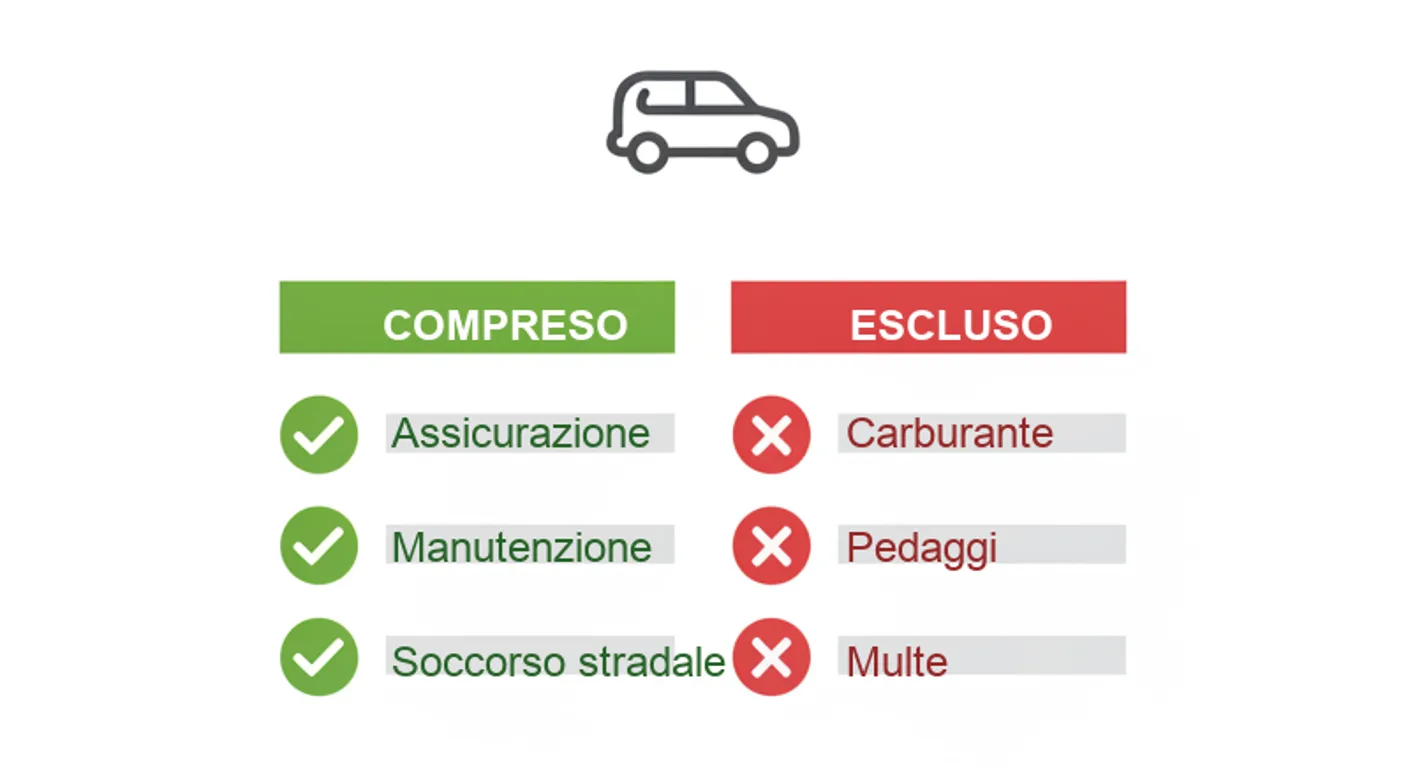
Il canone comprende quasi sempre un pacchetto di servizi, non solo l'uso dell'auto: l'assicurazione RCA, quella contro furto e incendio, spesso anche la Kasko (danni all'auto anche per colpa tua), la manutenzione ordinaria e straordinaria (tagliandi, olio, filtri, freni, riparazioni meccaniche non previste) e il soccorso stradale attivo 24 ore su 24.
Restano di norma fuori dal canone, a tuo carico: il carburante o la ricarica, i pedaggi e i parcheggi, le multe, i chilometri percorsi oltre il limite del contratto (vedi la sezione successiva) e le franchigie assicurative in caso di sinistro.
Il bollo è un caso particolare: dal 1° gennaio 2020 è per legge a carico tuo, l'utilizzatore (art. 7 della legge 99/2009, come modificato dal DL 104/2020) — non è una scelta commerciale del noleggiatore. Il noleggiatore può occuparsene e pagarlo "in luogo tuo" (in questo caso risponde in solido con te), ma resta comunque utile controllare nel contratto se te lo include nel canone o te lo fattura a parte, perché la pratica cambia da operatore a operatore.
Come funziona: durata, chilometri e fine contratto
La durata del contratto va di solito da 24 a 60 mesi: 36 e 48 mesi sono le scelte più comuni per i privati, ma — come visto sopra — la media di mercato si sta spostando verso contratti più lunghi.
Il chilometraggio annuo si dichiara all'inizio e si personalizza in base a quanto usi l'auto: secondo l'associazione di consumatori Altroconsumo l'intervallo tipico va da 10.000 a 33.000 km l'anno. In generale, chi usa l'auto soprattutto nel tempo libero dichiara i valori più bassi di questo intervallo, chi la usa per lavoro — come agenti e rappresentanti — quelli più alti.
Se superi i chilometri previsti, a fine contratto paghi un conguaglio: la tariffa per ogni km in eccesso non è fissata per legge, varia da operatore a operatore e da modello a modello — orientativamente da pochi centesimi a circa 0,20 € al chilometro, anche se alcune fonti di settore segnalano punte superiori.
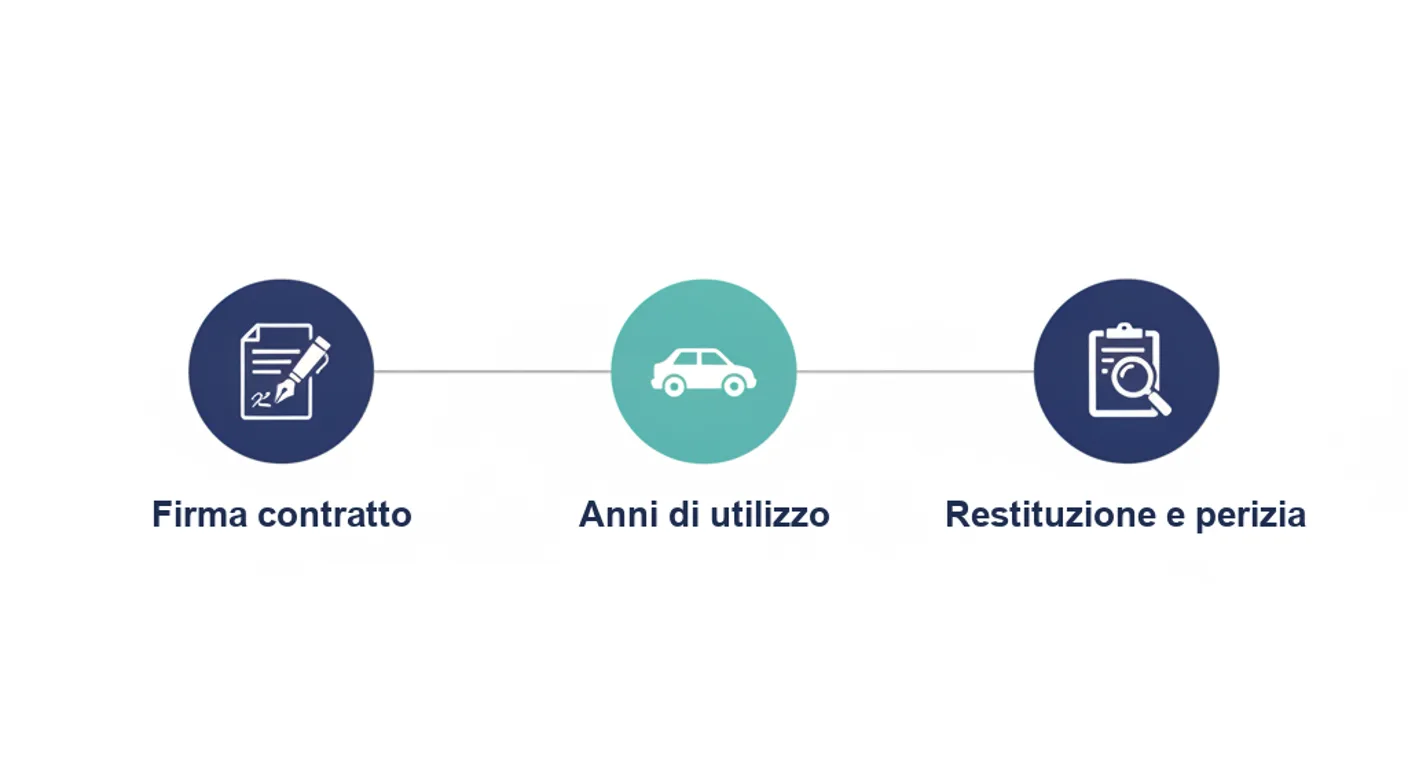
A fine contratto, di norma restituisci l'auto in un centro autorizzato: un perito ne valuta lo stato. L'usura normale non comporta nessun addebito; danni più seri (ammaccature profonde, interni rovinati) sì, secondo le tabelle di stato d'uso previste dal tuo contratto. Secondo l'operatore, oltre alla semplice restituzione puoi avere altre strade: prorogare per qualche mese, firmare un nuovo contratto con un'auto nuova o, se te lo propone l'operatore, riscattare quella che hai — ma secondo ACI il riscatto finale è raramente conveniente, perché fa perdere i vantaggi stessi del noleggio.
| Parametro | Intervallo tipico |
|---|---|
| Durata del contratto | 24-60 mesi (tendenza recente verso contratti più lunghi, secondo ANIASA) |
| Chilometraggio annuo | 10.000-33.000 km, personalizzabile in base a quanto usi l'auto |
| Penale per i km oltre il limite | Da pochi centesimi a circa 0,20 € per ogni km in eccesso, secondo l'operatore e il modello |
- Qualche settimana prima della scadenza, fissi un appuntamento per la restituzione in un centro autorizzato dal noleggiatore.
- Un perito valuta lo stato dell'auto: l'usura normale non costa nulla, i danni che vanno oltre generano un addebito secondo le tabelle del contratto.
- Se hai superato i chilometri previsti, nello stesso conguaglio arriva anche l'addebito per i km in eccesso.
- Scegli cosa fare: restituire e chiudere, prorogare per qualche mese, firmare un nuovo contratto con un'auto nuova o, se l'operatore lo propone, riscattare quella che hai.
A chi conviene: privati, partite IVA e aziende
Per chi ha la partita IVA o un'azienda, il noleggio a lungo termine porta anche un vantaggio fiscale, in più rispetto al comodo della rata fissa — con percentuali diverse secondo l'uso del veicolo (art. 164 del TUIR). Per l'uso promiscuo generico (lavoro e privato) il canone è deducibile al 20%, ma non su tutto l'importo: il 20% si calcola fino a un canone massimo di 3.615,20 € l'anno, quindi la deduzione massima è di circa 723 €. Se sei agente o rappresentante di commercio sale all'80%, con un tetto di canone più alto (5.164,57 € l'anno). Il 100% è riservato a casi molto più ristretti: veicoli destinati esclusivamente a essere beni strumentali dell'attività propria dell'impresa (per legge, non basta usarli solo per lavoro — sono casi come taxi, autoscuole, noleggio; i professionisti hanno anche il limite di un solo veicolo agevolabile). C'è poi un 70% per i veicoli dati in uso promiscuo ai dipendenti per la maggior parte dell'anno. Sull'IVA il criterio è diverso: è detraibile al 40% in generale (percentuale prorogata fino al 31 dicembre 2028) e al 100% per agenti e rappresentanti.
Per i privati non c'è nessuna deducibilità, non avendo partita IVA: il vantaggio resta quello di avere una spesa fissa e prevedibile, senza occuparti di nient'altro. Secondo Altroconsumo, il noleggio conviene soprattutto per le auto che perdono valore in fretta — di grossa cilindrata, o elettriche — mentre per le city car, che tengono il valore più a lungo, la convenienza rispetto all'acquisto è meno netta.
Cosa guardare prima di firmare
Prima di firmare, controlla questi punti uno per uno — sono quelli che Altroconsumo e ACI segnalano come i più trascurati:
L'anticipo: è un costo che non costruisce nessun valore residuo, quindi se interrompi il contratto prima della scadenza ne recuperi di norma solo una parte proporzionale (secondo Altroconsumo, a metà del contratto ti viene restituita circa la metà). Conviene comunque tenerlo basso, anche accettando un canone mensile un po' più alto, invece di bloccare in anticipo una somma che non torna per intero se cambi idea.
I chilometri annui dichiarati e la tariffa per quelli in eccesso (vedi la sezione precedente).
Le franchigie assicurative: nella sua inchiesta su un campione di offerte, Altroconsumo ha trovato franchigie nell'ordine di 250-500 € per sinistro (non è una media ufficiale di mercato, ma dà l'idea delle cifre in gioco) — verifica quella scritta nel tuo contratto e se puoi ridurla pagando un supplemento.
Quali servizi sono compresi e quali opzionali (auto sostitutiva, pneumatici invernali, gestione multe, carta carburante): due offerte sulla stessa auto possono avere canoni diversi solo per questo.
La penale di recesso anticipato: Altroconsumo la stima in media attorno a tre mensilità di canone. Prima di firmare, calcola quanto pagheresti se dovessi interrompere il contratto dopo un anno — non solo alla scadenza.
I requisiti che il noleggiatore ti chiederà: di solito le ultime due buste paga, la dichiarazione dei redditi, e un controllo sui sistemi di informazione creditizia (come il CRIF). In alcuni casi può essere richiesto un deposito cauzionale o la fideiussione di un garante.
I prezzi citati in questa guida sono quelli letti sul listino ufficiale del fornitore il 27 ottobre 2026. Possono cambiare senza preavviso: controllali sul sito del fornitore prima di decidere.
Domande frequenti
Qual è la differenza tra noleggio a lungo termine e leasing?
Nel leasing la società valuta il tuo merito creditizio come per un prestito e a fine contratto prevede di solito un'opzione di riscatto; assicurazione e manutenzione restano a tuo carico. Nel noleggio a lungo termine il canone comprende questi servizi, ma il riscatto finale non è garantito: dipende dall'operatore.
Cosa è compreso nel canone del noleggio a lungo termine?
Di norma assicurazione RCA, furto e incendio (spesso Kasko), manutenzione ordinaria e straordinaria e soccorso stradale. Restano fuori carburante, pedaggi, multe, i km oltre il limite e le franchigie assicurative.
Quanti chilometri posso fare con il noleggio a lungo termine?
L'intervallo tipico è 10.000-33.000 km l'anno (fonte: Altroconsumo), personalizzabile in base a quanto usi l'auto: lo dichiari all'inizio del contratto, e conviene essere realistici.
Cosa succede se supero i chilometri previsti dal contratto?
A fine contratto paghi un conguaglio per i km in eccesso, con una tariffa per chilometro che varia da operatore a operatore — orientativamente da pochi centesimi a circa 0,20 € al km — e non è fissata per legge.
Posso riscattare l'auto a fine noleggio a lungo termine?
Non come diritto garantito: nel noleggio puro a fine contratto normalmente restituisci l'auto. Alcuni operatori propongono comunque un riscatto a un prezzo concordato, ma secondo ACI è raramente conveniente, perché fa perdere i vantaggi stessi del noleggio.
Il noleggio a lungo termine conviene a chi ha la partita IVA?
Porta anche un vantaggio fiscale: il canone è deducibile al 20% (fino a un canone massimo di 3.615,20 € l'anno) per uso promiscuo, all'80% per agenti e rappresentanti, e fino al 100% solo nei casi ristretti in cui il veicolo è per legge esclusivamente strumentale all'attività propria dell'impresa (es. taxi, autoscuole) — non basta usarlo solo per lavoro. Per i privati, senza partita IVA, non c'è deducibilità.
Da dove vengono questi dati
Dati controllati il 27 ottobre 2026.
- ACI — L'Automobile: "Noleggio a lungo termine: 10 consigli per un buon affare" anticipo, canone e valore residuo, servizi compresi/opzionali, perizia a fine locazione, riscatto raramente conveniente: letta per intero, 27 ottobre 2026
- Altroconsumo — "Noleggio a lungo termine per privati: quando conviene" servizi compresi, intervallo km (10.000-33.000), franchigie (250-500 €), requisiti richiesti, penale di recesso (~3 mensilità), regola del 20% del reddito: letta per intero, 27 ottobre 2026
- ACI/MIMIT — Comunicato sul noleggio sociale a lungo termine contesto generale sul settore (non i dati del contratto standard, che riguardano una misura sperimentale diversa): 27 ottobre 2026
- ANIASA — Comunicato stampa 6401 sul mercato del noleggio, dati a metà 2025 flotta a noleggio oltre 1,3 milioni di veicoli, ripartizione aziende/PA/privati (165.000 veicoli a metà 2025); non contiene la durata media dei contratti in mesi (verificato leggendo il comunicato per intero). Dati ripresi via estratto di ricerca, PDF completo non scaricato: 27 ottobre 2026
- ANIASA — 25° Rapporto, presentato nella primavera del 2026 (dato ripreso da più testate di settore, PDF ufficiale non letto) privati nel noleggio a lungo termine saliti a circa 185.000 veicoli (+4%): dato confermato su tre fonti indipendenti (rentalblog.it, motorionline.com, fleetime.it) che riportano la stessa presentazione; nessuna durata media in mesi trovata su queste fonti secondarie: 27 ottobre 2026
- Leasys — "Come funziona il noleggio a lungo termine" e "Differenza tra leasing e noleggio a lungo termine" canone fisso, servizi compresi, libertà a fine contratto; letta tramite estratto di ricerca, fetch diretto bloccato (403): 27 ottobre 2026
- Arval Italia — "Noleggio a lungo termine: cos'è e come funziona" e pagina privati durata 24-60 mesi, servizi compresi/esclusi; i "100.000 km inclusi" per i privati non sono usati in guida come cifra annua — sembrano un totale sui 36 mesi tipici di queste offerte (~33.000 km/anno, coerente con l'intervallo Altroconsumo), ma non confermato leggendo per intero una pagina Arval (fetch diretto bloccato, 403); letta tramite estratto di ricerca: 27 ottobre 2026
- ACI — guida al bollo auto, pagamento per veicoli a locazione a lungo termine senza conducente soggetto passivo l'utilizzatore dal 1° gennaio 2020 (art. 7 L. 99/2009, mod. dal DL 104/2020); il noleggiatore può pagare "in luogo" dell'utilizzatore e in quel caso risponde in solido: letta per intero, 27 ottobre 2026
Questa guida l’ho scritta con l’aiuto dell’intelligenza artificiale e l’ho verificata sulle fonti qui sopra prima di pubblicarla. Come lavoro