Carta di credito o debito clonata: cosa fare subito
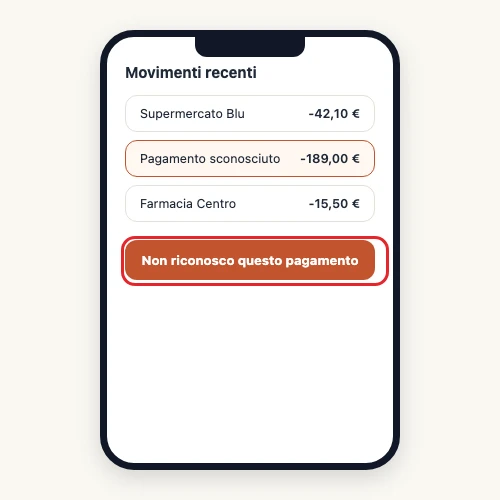
Movimenti che non riconosci, spesso piccoli importi di «test» seguiti da uno grande, o una notifica di un pagamento che non hai fatto: sono i segnali di una carta clonata. La prima cosa da fare è bloccare la carta subito — dall'app o dal numero di emergenza della tua banca, quasi sempre attivo 24 ore su 24 — e poi contestare l'operazione: la banca deve rimborsarla entro la fine del giorno lavorativo successivo a quando la avvisi. L'unica eccezione è un motivato sospetto di frode da parte tua, che la banca deve segnalare a Banca d'Italia: dolo o colpa grave contano solo dopo, per un eventuale recupero della somma già rimborsata.
 Fabrizio Picco
scritta il 26 ottobre 2026 · si legge in 7 minuti
Guardi l'estratto conto o una notifica della tua banca e trovi un pagamento che non hai fatto — magari uno piccolo, pochi euro, di quelli che sembrano un errore e invece sono un test prima di un prelievo più grande. Qui trovi i segnali per riconoscere una carta clonata, cosa fare nei primi minuti per bloccarla, come si contesta un addebito non autorizzato con la tua banca e con quali tempi reali, quando conviene denunciare, e come si previene la prossima volta.
I segnali di una carta clonata
Una carta clonata non si annuncia: la scopri quasi sempre guardando i movimenti, non perché succede qualcosa di visibile sulla carta fisica, che resta nel tuo portafoglio come sempre.
- Un piccolo pagamento che non riconosci, spesso pochi euro: è il modo in cui chi ha copiato i dati della carta verifica che funzionino ancora, prima di tentare un prelievo o un acquisto più grande.
- Una notifica di un pagamento che non hai fatto, dalla tua banca o dal gestore della carta: se hai le notifiche push attive (sezione «prevenire» più sotto), è spesso il primo segnale in assoluto.
- Più movimenti piccoli in rapida sequenza, su negozi online o servizi che non conosci: chi usa una carta clonata tende a testare più acquisti piccoli prima di quello grande, per vedere quale passa senza essere bloccato.
- Un prelievo o un pagamento in un posto dove non sei mai stato, specialmente se lontano da dove vivi o lavori.
Blocca la carta: cosa fare nei primi minuti
Non aspettare di essere sicuro al cento per cento, e non aspettare di avere tempo con calma: ogni minuto in più è un minuto in cui la carta clonata può essere usata di nuovo.
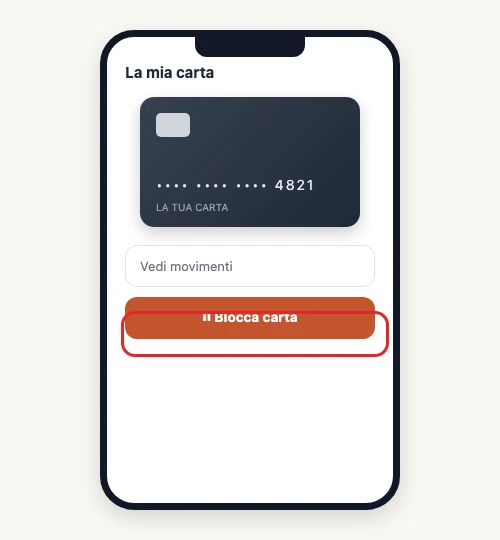
- Apri l'app della tua banca e blocca la carta dalla funzione dedicata (di solito si chiama «Blocca carta» o «Metti in pausa»): quasi tutte le banche e gli emittenti italiani la offrono, e blocca i pagamenti all'istante senza bisogno di parlare con nessuno.
- Se non puoi usare l'app, chiama il numero di emergenza della tua banca: è scritto sul retro della carta, nell'app o sul sito ufficiale della tua banca, ed è quasi sempre gratuito e attivo 24 ore su 24, tutti i giorni — non è un servizio da chiamare solo in orario d'ufficio.
- Non aspettare «per vedere se succede ancora»: ogni operazione in più, anche piccola, è un movimento che poi dovrai contestare uno per uno.
- Dopo il blocco, chiedi una carta nuova: quella clonata non torna sicura nemmeno se il numero non viene più usato.
Contestare un pagamento non autorizzato con la banca
In Italia il diritto al rimborso per un pagamento non autorizzato non è un favore della banca: è stabilito dalla normativa europea sui servizi di pagamento (PSD2, Direttiva UE 2015/2366), recepita con il D.Lgs. 218/2017 che ha modificato il precedente D.Lgs. 11/2010, e attuata da Banca d'Italia.
- Segnala l'operazione alla banca «non appena ne vieni a conoscenza» (parole di Banca d'Italia): non serve aspettare l'estratto conto del mese, basta la notifica o l'app. Hai comunque fino a 13 mesi dalla data dell'addebito per contestarlo, ma prima lo fai, prima parte il rimborso.
- La denuncia alle Autorità non è obbligatoria per avviare la contestazione con la banca: lo dice esplicitamente Banca d'Italia. Puoi (e conviene) fare comunque la denuncia — vedi la sezione successiva — ma non serve aspettarla per chiedere il rimborso.
- La banca deve rimborsarti «immediatamente e in ogni caso al più tardi entro la fine della giornata operativa successiva» a quando viene a conoscenza dell'operazione contestata. Non è «qualche giorno, a seconda della banca»: è un termine fissato dalla norma. L'unica eccezione è un motivato sospetto di frode da parte tua: in quel caso la banca può sospendere il rimborso, ma deve segnalarlo per iscritto a Banca d'Italia.
- Di norma sopporti al massimo 50 euro di perdita per un'operazione non autorizzata, a meno che tu abbia agito con dolo o colpa grave (per esempio avendo dato le tue credenziali con negligenza, o non avendo custodito carta e codici) — in quel caso puoi dover sopportare l'intera perdita. Se invece la banca non ha richiesto l'autenticazione forte (il doppio controllo, per esempio con l'app o un codice via SMS) quando era dovuta, quel limite non vale a tuo sfavore e la banca deve comunque rimborsarti. Dopo aver segnalato il blocco alla banca, questo limite smette pure di valere: non rispondi più di nessuna operazione successiva, salvo tuo dolo.
Quando e come denunciare alla Polizia Postale
La denuncia non serve a far partire il rimborso con la banca (sezione precedente), ma è comunque il passaggio che permette di risalire a chi ha clonato la carta, ed è consigliata dalla stessa Polizia Postale appena noti movimenti non riconosciuti.
- Su commissariatodips.it trovi una pagina di segnalazione, utile a far presente il fenomeno: la pagina dice esplicitamente che da lì non si possono inviare querele o denunce, solo segnalazioni.
- Per denunciare davvero, la via online è denunceonline.poliziadistato.it con SPID o CIE: è una pre-denuncia, attiva solo in via sperimentale in alcune sedi specifiche (questure di Rieti e Frosinone, alcuni commissariati e sezioni di polizia in Lazio, non tutta la regione), e va comunque formalizzata di persona entro 48 ore, su appuntamento. Altrove — cioè quasi ovunque in Italia — la denuncia si fa di persona fin dall'inizio, in un ufficio di polizia o dai Carabinieri, portando l'estratto conto con le operazioni non riconosciute.
- Se noti anomalie proprio a uno sportello ATM — la tastiera che sembra mobile, un dispositivo o una canalina in plastica sovrapposti, una fessura del lettore che non sembra originale — la Polizia Postale indica di contattare la tua banca e il 113.
- Blocca comunque prima la carta (sezione precedente): il blocco non cancella lo storico dei movimenti. Subito dopo, conserva le prove: screenshot dell'estratto conto con i movimenti non riconosciuti, le notifiche ricevute, e l'eventuale comunicazione già inviata alla banca.
Come prevenire la clonazione
Non esiste un modo per escludere al cento per cento il rischio, ma alcune abitudini riducono di molto le occasioni in cui i dati della carta possono essere copiati.
- Agli sportelli ATM e ai POS, copri la tastiera con l'altra mano mentre digiti il PIN, e guarda se qualcosa sembra fuori posto: una tastiera che si muove, una canalina o un pezzo di plastica in più sopra i tasti, una fessura del lettore che non sembra originale. Sono proprio i segnali descritti dalla Polizia Postale per lo skimming.
- Non cliccare link che chiedono dati della carta o codici via SMS, email o telefono, anche se sembrano venire dalla tua banca: nessuna banca seria chiede PIN o codici OTP completi in questo modo. È lo stesso schema descritto nella guida su come riconoscere un tentativo di phishing.
- Paga online solo su siti con il lucchetto nella barra dell'indirizzo (connessione protetta, HTTPS): non garantisce che il negozio sia onesto, ma è il minimo prima di inserire i dati della carta.
- Non salvare i dati della carta ovunque: solo sui siti e le app di cui ti fidi davvero e che usi spesso. Ogni sito che li conserva è un posto in più dove, se subisce una violazione, i tuoi dati possono finire.
- Attiva le notifiche push dell'app della tua banca per ogni pagamento: è il modo più rapido per accorgersi di un movimento non tuo nel momento in cui succede, non dopo settimane.
I prezzi citati in questa guida sono quelli letti sul listino ufficiale del fornitore il 26 ottobre 2026. Possono cambiare senza preavviso: controllali sul sito del fornitore prima di decidere.
Domande frequenti
Quali sono i segnali che la carta è stata clonata?
Movimenti che non riconosci, spesso piccoli importi di test seguiti da uno più grande, notifiche di pagamenti mai fatti, o prelievi/acquisti in posti dove non sei mai stato. Controlla l'estratto conto regolarmente, non solo quando sospetti qualcosa.
Cosa devo fare subito se penso che la mia carta sia clonata?
Bloccarla immediatamente: dall'app della tua banca, oppure chiamando il numero di emergenza scritto sul retro della carta, quasi sempre gratuito e attivo 24 ore su 24. Non aspettare di essere sicuro al cento per cento.
Entro quanto tempo la banca mi deve rimborsare un pagamento non autorizzato?
Secondo Banca d'Italia, immediatamente e in ogni caso al più tardi entro la fine della giornata operativa successiva a quando segnali l'operazione. L'unica eccezione è un motivato sospetto di frode da parte tua, segnalato dalla banca a Banca d'Italia: dolo e colpa grave non bastano a rifiutare il rimborso immediato, contano solo dopo, per un eventuale recupero. Hai fino a 13 mesi dalla data dell'addebito per contestarlo, ma prima lo fai, prima parte il rimborso. Non serve aver già fatto la denuncia.
Devo sempre pagare 50 euro se mi clonano la carta?
No: il limite di 50 euro è il massimo che puoi dover sopportare in casi normali, ma se la banca non ha richiesto l'autenticazione forte quando era dovuta, deve rimborsarti comunque per intero. Il limite non ti protegge invece se hai agito con dolo o colpa grave (per esempio dando le tue credenziali con negligenza).
Quando e come denuncio una carta clonata?
Puoi farlo appena noti i movimenti non riconosciuti: commissariatodips.it ha una pagina di segnalazione (non una denuncia vera: da lì non si possono inviare querele), mentre denunceonline.poliziadistato.it con SPID/CIE permette una pre-denuncia solo in alcune sedi sperimentali — da formalizzare comunque di persona entro 48 ore. Altrove vai di persona fin dall'inizio in un ufficio di polizia. Non serve aspettare la denuncia per chiedere il rimborso alla banca.
Come si previene la clonazione della carta?
Copri la tastiera agli sportelli ATM, controlla che non ci siano dispositivi estranei sul lettore, non cliccare link che chiedono dati della carta, paga online solo su siti con il lucchetto (HTTPS), non salvare i dati della carta ovunque, e attiva le notifiche push dell'app della tua banca per ogni pagamento.
Da dove vengono questi dati
Dati controllati il 26 ottobre 2026.
- Polizia Postale — Carte di credito e bancomat: domande e risposte il segnale della tastiera mobile con canalina/congegno allo sportello ATM, il consiglio di controllare l'estratto conto e denunciare, il rimando a banca e 113 per anomalie allo sportello — letta il 26 ottobre 2026
- Banca d'Italia — Operazioni di pagamento non autorizzate? i tempi di segnalazione (non appena se ne viene a conoscenza, entro 13 mesi) e di rimborso (entro la fine della giornata operativa successiva), i casi di esclusione (dolo, colpa grave) e il fatto che la denuncia non è obbligatoria per avviare la contestazione — letta per intero il 26 ottobre 2026
- Studio Legale Mondello — Carta clonata e pagamenti non autorizzati: disconoscimento e rimborso il limite di 50 euro a carico del cliente (art. 12, comma 3, D.Lgs. 11/2010) per operazioni eseguite prima della comunicazione del blocco, salvo dolo/colpa grave o mancata autenticazione forte da parte della banca — sostituisce, corretta il 26/10, la fonte precedente (PDF Banca d'Italia del 2011, attuativo della direttiva 2007/64/CE, che non contiene questo dato) — letta il 26 ottobre 2026
- Corte di Giustizia dell'Unione Europea — Causa C-70/25 (Tukowiecka), comunicato stampa n. 147/2026 sentenza del 15 ottobre 2026, letta per intero il 26 ottobre 2026 (corretto il collegamento il 26/10: puntava prima all'elenco generico dei comunicati stampa, in inglese): il rimborso immediato ha una sola eccezione, il motivato sospetto di frode del cliente comunicato per iscritto a Banca d'Italia — dolo e colpa grave non bastano a rifiutarlo, contano solo dopo per un eventuale recupero
- Arbitro Bancario Finanziario — Invio del ricorso il contributo di 20 euro per le spese della procedura (non è gratuito come scriveva la prima stesura) — letta il 26 ottobre 2026
- Unione Nazionale Consumatori — Arbitro Bancario e Finanziario: guida al ricorso citazione esatta, letta il 26 ottobre 2026: «se l'Arbitro accoglie il ricorso (anche solo in parte), la banca è obbligata a rimborsare integralmente i 20 euro al cliente» — il dato che la pagina ufficiale ABF sui costi non dichiara esplicitamente
- Polizia Postale — Segnalazioni «attraverso questo servizio non possono essere inviate comunicazioni riguardanti querele, denunce o comunemente segnalazioni inerenti al servizio d'istituto»: la pagina che conferma che il modulo di segnalazione non è una denuncia, non la pagina «Domande e risposte» citata per errore nella prima stesura — letta il 26 ottobre 2026
- Nexi — Guida al servizio di Pausa e Blocco Carta usata solo come esempio di come funziona un servizio di blocco carte di un emittente reale (numero verde attivo 24/7): non è il numero unico per tutte le carte italiane — letta il 26 ottobre 2026
Questa guida l’ho scritta con l’aiuto dell’intelligenza artificiale e l’ho verificata sulle fonti qui sopra prima di pubblicarla. Come lavoro