Carta bloccata dalla banca: perché succede e come sbloccarla
La carta non funziona e non hai chiesto tu nessun blocco: può essere un blocco automatico antifrode, deciso dal sistema di sicurezza della banca in via precauzionale, oppure un blocco amministrativo per un motivo diverso — una rata non pagata, un documento da rinnovare, una carta inutilizzata da tempo. In tutti i casi il modo per saperlo è uno solo: chiamare la banca, non supporre. La legge impone alla banca di avvisarti e motivare il blocco — salvo eccezioni previste dalla legge (ordine pubblico, sicurezza, antiriciclaggio) — e non fissa comunque un termine massimo per sbloccare la carta.
 Fabrizio Picco
scritta il 30 ottobre 2026 · si legge in 6 minuti
Hai provato a pagare o a prelevare e la carta non funziona: il POS la rifiuta, il bancomat non la restituisce, oppure apri l'app e trovi scritto «carta bloccata» senza nessuna spiegazione. Non hai chiesto tu il blocco, e non sai perché sia successo. Qui trovi le cause più comuni di un blocco deciso dalla banca — non da un pagamento rifiutato o da un furto di dati —, come scoprire quella vera, quanto dura di solito, e cosa fare per sbloccare la carta.
Perché la banca blocca una carta, e quando è un problema diverso
Se la carta o il bancomat hanno smesso di funzionare, le cause possono essere diverse — e non sempre è la banca ad aver deciso un blocco.
Se la carta è stata copiata o usata da un truffatore e vedi movimenti che non riconosci, il problema è diverso e più urgente: vai alla guida su carta di credito o debito clonata, che spiega come bloccarla subito e farti rimborsare.
Se invece il problema è un singolo pagamento online rifiutato mentre il resto della carta funziona normalmente, la causa è quasi sempre tecnica (dati sbagliati, saldo, autorizzazione): la guida giusta è Postepay non autorizza un pagamento online.
Se invece la carta funziona normalmente e il problema è l'app della banca che non si apre dopo un aggiornamento, non è un blocco della carta: vedi la guida App della banca non si apre dopo l'aggiornamento: cosa fare.
Questa guida riguarda un terzo caso: la carta ha smesso di funzionare del tutto, e non hai fatto nulla di diverso dal solito — è la banca che ha deciso il blocco, quasi sempre senza preavviso. Le cause si dividono in due famiglie.
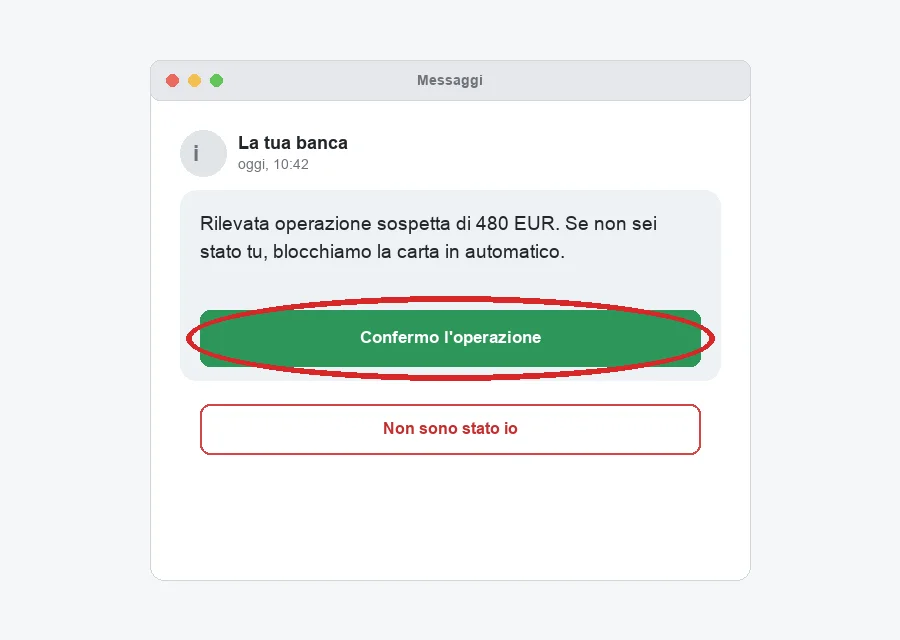
- Blocco automatico per sospetta frode: il sistema antifrode della banca ha segnalato un movimento o un comportamento anomalo e ha sospeso la carta in via precauzionale, in attesa di una tua conferma.
- Blocco amministrativo: una rata non pagata, un documento da rinnovare per gli obblighi antiriciclaggio, o una carta che non usi da molto tempo.
Il blocco automatico per sospetta frode
Le banche e gli emittenti di carte usano sistemi automatici che analizzano le operazioni in tempo reale: se un pagamento o un prelievo non assomiglia alle tue abitudini — un importo molto più alto del solito, un paese dove non hai mai usato la carta, più acquisti in sequenza — il sistema può vincolare la spendibilità della carta, in tutto o in parte, prima ancora che tu te ne accorga.
- Nexi, uno dei principali emittenti di carte in Italia, descrive così il meccanismo nel suo regolamento ufficiale: quando il sistema rileva un'operazione sospetta, invia un SMS gratuito (il servizio si chiama ioSICURO) e, nello stesso momento, vincola totalmente o parzialmente l'uso della carta.
- Per confermare che l'operazione è davvero tua, rispondi «SI» all'SMS oppure chiama il Servizio Clienti indicato nel messaggio: è così che la carta torna a funzionare.
- Non è una regola uguale per tutti gli emittenti: ogni banca ha il proprio sistema antifrode e il proprio modo di avvisarti (SMS, notifica nell'app, telefonata). Il meccanismo di fondo però è lo stesso: un dubbio, non ancora una certezza, risolto chiedendo conferma a te.
- Quanto dura: la legge (art. 6 del D.Lgs. 11/2010) impone alla banca di informarti del blocco motivandolo — salvo le eccezioni previste dalla legge viste nella sezione «diritti» più sotto —, ma non fissa un termine massimo per sbloccare la carta — dice solo che va riattivata o sostituita quando i motivi del blocco sono venuti meno. Nella pratica, un blocco risolto con una telefonata dura minuti; uno rimasto senza risposta della banca può durare molto di più (sezione «diritti» più sotto).
Il blocco per motivi amministrativi
Non tutti i blocchi nascono da un sospetto di frode: a volte la carta si ferma per un motivo che non ha niente a che fare con la sicurezza del singolo pagamento, ma con un obbligo della banca o con un contratto non rispettato.
- Una rata non pagata, se la carta è collegata a un finanziamento o è una carta revolving (il tipo usato da Findomestic, Agos e simili, dove il saldo si restituisce a rate): il contratto può prevedere il blocco in caso di ritardo. Non esiste un numero di giorni di ritardo uguale per tutti gli emittenti: è scritto nel contratto e nel Foglio Informativo della tua carta, non in una norma generale.
- Un documento da rinnovare: le banche sono obbligate dalla normativa antiriciclaggio a mantenere aggiornati i dati dei clienti (adeguata verifica della clientela). Un documento d'identità scaduto, da solo, non obbliga sempre a rinnovarlo subito, ma se la banca ritiene i tuoi dati non più attuali può chiedertelo — e fino a quando non lo fai, può limitare le operazioni che puoi compiere. In questo caso specifico la banca può anche non spiegarti subito il motivo esatto del blocco: la normativa antiriciclaggio è una delle eccezioni previste dalla legge all'obbligo generale di motivare (sezione «diritti» più sotto).
- Una revisione del merito creditizio: una decisione dell'Arbitro Bancario Finanziario del 2026 racconta il caso di una banca che ha sospeso una carta di credito dopo una spesa molto più alta della media mensile del cliente, proprio per rivalutare la sua affidabilità. Non è una pratica illegittima in sé — il contratto lo prevedeva — ma l'Arbitro ha comunque dato parzialmente ragione al cliente: la banca non aveva spiegato in modo chiaro e tempestivo il motivo della sospensione.
- Una carta inutilizzata da molto tempo: alcuni emittenti bloccano o chiudono le carte ferme da mesi. Anche qui non esiste un termine fissato da una legge italiana: varia da contratto a contratto.
Come scoprire il motivo vero e sbloccare la carta
Non perdere tempo a indovinare guardando internet: il motivo esatto del tuo blocco lo sa solo la tua banca, e te lo deve dire.
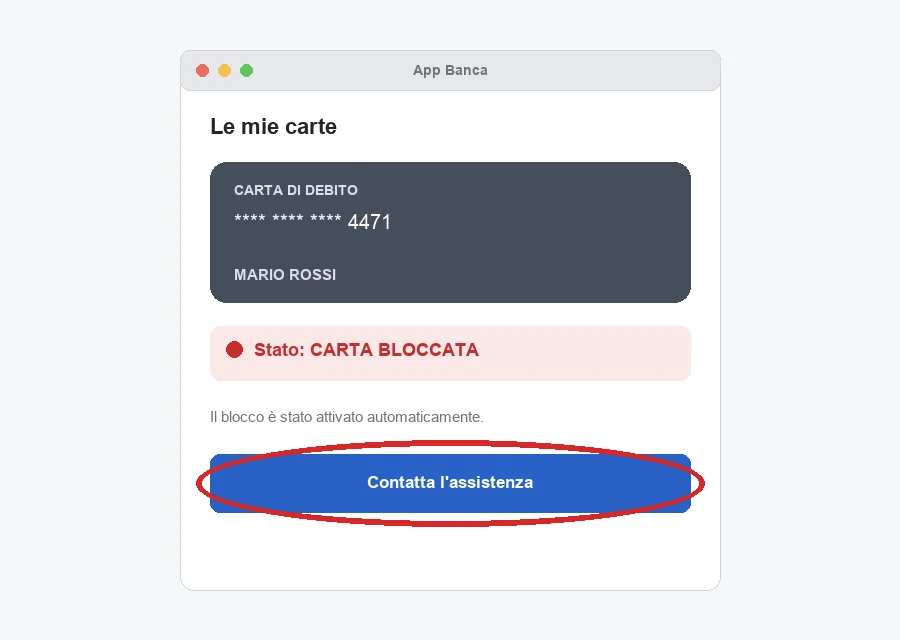
- Apri l'app della tua banca: spesso la sezione carte mostra già lo stato («bloccata», «sospesa», «in verifica») e, a volte, un pulsante per contattare l'assistenza direttamente da lì.
- Chiama il numero sul retro della carta, o quello nella sezione assistenza dell'app o del sito della tua banca: è il canale più rapido, quasi sempre gratuito e spesso attivo 24 ore su 24 per i blocchi di sicurezza (gli orari per le pratiche amministrative possono essere diversi, da ufficio).
- Chiedi esplicitamente il motivo del blocco, non solo «quando si sblocca»: la banca ha l'obbligo di motivare la decisione — salvo le eccezioni previste dalla legge, per esempio nei casi antiriciclaggio (sezione «diritti» più sotto) —, e sapere la causa vera ti dice anche cosa fare (confermare un'operazione, pagare una rata arretrata, portare un documento).
- Se è un blocco antifrode, di solito basta confermare l'operazione sospetta per telefono o rispondendo all'SMS, se l'hai ricevuto.
- Se è un blocco amministrativo, la banca ti dirà cosa manca — una rata, un documento, una firma — e la carta torna attiva quando risolvi quel punto, non prima.
Cosa deve fare la banca, e cosa puoi fare se il blocco è ingiustificato
Un blocco deciso dalla banca non è una zona franca senza regole: la legge sui servizi di pagamento (art. 6 del D.Lgs. 11/2010) fissa alcuni obblighi precisi.
- La banca deve informarti del blocco motivando la decisione: non basta che la carta smetta di funzionare, deve spiegarti perché — salvo le eccezioni previste dalla stessa norma (motivi di ordine pubblico o di pubblica sicurezza, o motivi ostativi previsti dalla normativa antiriciclaggio e antiterrorismo: è il caso, per esempio, di un blocco legato a un documento da rinnovare, sezione «amministrativo» più sopra). E anche quando l'obbligo c'è, come mostra una decisione dell'Arbitro Bancario Finanziario di Roma del 10 aprile 2026, in pratica capita che la banca lo faccia in modo tardivo o poco chiaro, ed è stata proprio per questo giudicata «poco diligente», pur avendo un motivo legittimo per il blocco in sé.
- L'informazione va data, se possibile, prima del blocco o immediatamente dopo: non esiste un numero di giorni fissato dalla legge, ma più passa il tempo senza spiegazioni, più il comportamento della banca diventa contestabile.
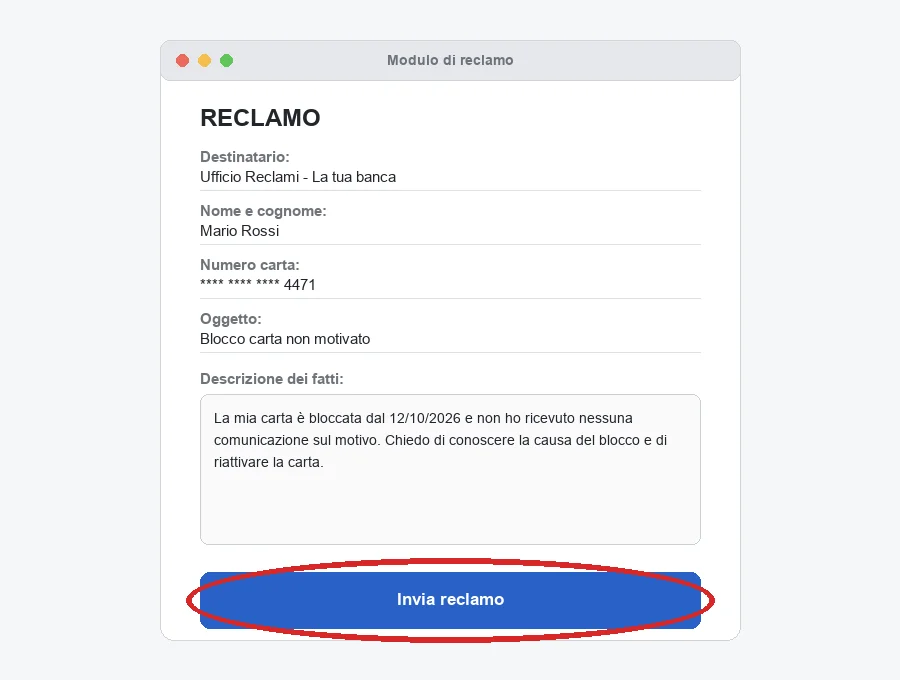
- Se il blocco dura troppo senza una spiegazione, o pensi che non ci siano i presupposti, puoi fare un reclamo scritto alla tua banca (l'indirizzo è sul sito, sezione «Reclami» o «Trasparenza»).
- Se la banca non risponde nei tempi previsti o rifiuta, puoi rivolgerti all'Arbitro Bancario Finanziario: costa 20 euro di contributo spese, che la banca ti rimborsa se il ricorso viene accolto anche solo in parte.
I prezzi citati in questa guida sono quelli letti sul listino ufficiale del fornitore. Possono cambiare senza preavviso: controllali sul sito del fornitore prima di decidere.
Domande frequenti
Perché la mia carta è stata bloccata dalla banca senza preavviso?
Due famiglie di motivi: un blocco automatico antifrode, deciso dal sistema di sicurezza della banca per un'operazione che sembra anomala, oppure un blocco amministrativo — una rata non pagata, un documento da rinnovare per l'antiriciclaggio, o una carta inutilizzata da tempo. Solo la tua banca sa quale dei due è il tuo caso.
Quanto dura un blocco per sospetta frode?
Non esiste un termine fissato dalla legge italiana: la norma (art. 6, D.Lgs. 11/2010) impone solo di riattivare la carta quando i motivi del blocco sono venuti meno. Nella pratica, se confermi l'operazione sospetta per telefono o via SMS la carta torna attiva in pochi minuti.
Cosa devo fare se non so perché la carta è bloccata?
Chiama il numero sul retro della carta o quello dell'app della tua banca e chiedi esplicitamente il motivo: la banca ha l'obbligo di dirtelo, salvo eccezioni previste dalla legge (ordine pubblico, sicurezza, antiriciclaggio). Non cercare il numero su un sito diverso da quello della tua banca, e non rispondere a un SMS con un link.
La banca può bloccarmi la carta se non pago una rata?
Sì, se la carta è collegata a un finanziamento o è una carta revolving e il contratto lo prevede. Non c'è un numero di giorni di ritardo uguale per tutti gli emittenti: è scritto nel Foglio Informativo della tua carta.
Cosa posso fare se il blocco dura troppo senza spiegazioni?
Puoi fare un reclamo scritto alla tua banca e, se non risponde nei tempi previsti o rifiuta, rivolgerti all'Arbitro Bancario Finanziario: costa 20 euro di contributo spese, rimborsati se il ricorso è accolto anche solo in parte.
Un blocco della banca è diverso da una carta clonata o da un pagamento rifiutato?
Sì. Se la carta è stata usata da un truffatore, la guida giusta è quella sulla carta di credito o debito clonata. Se invece è un singolo pagamento online rifiutato mentre la carta funziona normalmente, la guida giusta è quella su Postepay che non autorizza un pagamento. Questa guida riguarda solo il caso in cui è la banca a bloccare la carta per intero.
Da dove vengono questi dati
- Nexi — Regolamento dei Servizi di Messaggistica Carte di Credito (RSV_207) il funzionamento del servizio ioSICURO: SMS gratuito per un'operazione sospetta e vincolo totale o parziale della spendibilità della carta al momento dell'invio — scaricato ed estratto per intero (pdftotext) il 30 ottobre 2026, documento di gennaio 2024
- Diritto Bancario — Sospensione della carta di credito e diligenza dell'intermediario (ABF Roma, 10 aprile 2026, n. 3133) il diritto di blocco per giustificati motivi (art. 6, D.Lgs. 11/2010 — **non cita né riporta il testo del comma 3 sull'obbligo di informare**, corretto il 30 ottobre 2026: quel dato viene da Normattiva, sotto), il caso vero (sospensione dopo una spesa anomala, per rivalutare il merito creditizio), l'esito (blocco legittimo ma comunicazione giudicata dall'Arbitro «poco diligente»), nessuna durata massima indicata — letto per intero il 30 ottobre 2026
- Normattiva — D.Lgs. 11/2010, art. 6 (testo vigente) testo vigente letto per intero il 30 ottobre 2026 (in sede di correzione): comma 2 (diritto di blocco per sicurezza, sospetto di frode/uso non autorizzato, o forte aumento del rischio di insolvenza su carte con linea di credito), comma 3 (obbligo di informare motivando, **con le eccezioni** per ordine pubblico/pubblica sicurezza ex art. 126 TUB e per motivi ostativi previsti dalla normativa antiriciclaggio e antiterrorismo), comma 4 (riattivazione o sostituzione quando i motivi del blocco sono venuti meno)
- Camera dei Deputati — Dossier di documentazione, XVI Legislatura (schema di decreto sui servizi di pagamento) conferma il contenuto originale dell'art. 6: limiti di spesa concordati e possibilità di bloccare l'uso dello strumento di pagamento «in presenza di giustificati motivi» — letto per intero il 30 ottobre 2026
- Banca d'Italia — FAQ in materia di antiriciclaggio (disposizioni dal 2019) la scadenza di un documento d'identità non obbliga sempre al rinnovo immediato; è ogni intermediario a fissare nelle proprie politiche interne la frequenza di aggiornamento dei dati, in base al profilo di rischio — nessun termine unico di legge — letta il 30 ottobre 2026
- isybank — Domande frequenti sull'antiriciclaggio usata solo come esempio di una banca reale: un documento scaduto «può limitare le operazioni» e, se l'adeguata verifica non si completa, la banca «ha l'obbligo di non accettare rapporti o operazioni» — letta per intero il 30 ottobre 2026
- Banca d'Italia (economiapertutti) — Carta di debito contesto generale sul blocco richiesto dal titolare (numero dedicato, notifiche in tempo reale, controllo estratto conto); non tratta il blocco deciso dalla banca per motivi di sicurezza, dichiarato esplicitamente — letta il 30 ottobre 2026
- Arbitro Bancario Finanziario — Invio del ricorso il contributo di 20 euro per le spese della procedura — **questa pagina dice solo che si riavono se si rinuncia al ricorso, non se viene accolto** (corretto il 30 ottobre 2026): per il rimborso in caso di accoglimento vedi Unione Nazionale Consumatori, sotto — letta il 30 ottobre 2026
- Unione Nazionale Consumatori — Arbitro Bancario e Finanziario: guida al ricorso citazione esatta, letta il 30 ottobre 2026, stessa fonte già usata nella guida sorella sulla carta clonata: «se l'Arbitro accoglie il ricorso (anche solo in parte), la banca è obbligata a rimborsare integralmente i 20 euro al cliente» — il dato che la pagina ufficiale ABF sui costi non dichiara
Questa guida l’ho scritta con l’aiuto dell’intelligenza artificiale e l’ho verificata sulle fonti qui sopra prima di pubblicarla. Come lavoro