Truffa SMS Nexi o banca: come riconoscerla e cosa fare
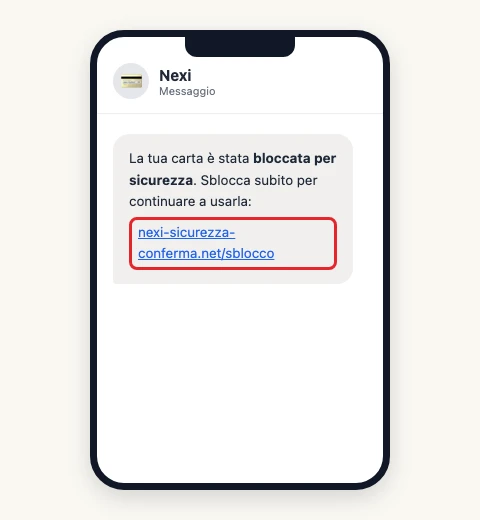
Un SMS che sembra di Nexi o della tua banca ti avvisa che la carta è bloccata o che c'è una transazione sospetta, e ti chiede di cliccare un link: è quasi sempre una truffa. Nexi e le banche non chiedono mai password, PIN o codice OTP via SMS, e il controllo antifrode vero di Nexi arriva come notifica dentro l'app, mai come link da cliccare in un messaggio.
 Fabrizio Picco
scritta il 26 ottobre 2026 · si legge in 7 minuti
Ti arriva un SMS che sembra di Nexi o della tua banca: dice che la carta è stata bloccata, o che hanno rilevato un pagamento sospetto, e ti chiede di cliccare un link per sbloccarla o confermare che non sei stato tu. A volte il messaggio finisce persino nella stessa conversazione di quelli veri che hai già ricevuto. Qui trovi come funziona davvero questa truffa — si chiama smishing — perché a volte sembra così credibile, i segnali per riconoscerla, e cosa fare subito se ci sei già cascato.
Come funziona la truffa SMS che imita Nexi o la tua banca
Nexi non è l'autrice di questi messaggi: è il nome che i truffatori usano, proprio perché milioni di persone in Italia hanno una carta col carta Nexi e il messaggio risulta plausibile a chiunque la abbia. Lo stesso identico schema gira, con lo stesso meccanismo, a nome di quasi tutte le banche italiane: cambia il nome, non il trucco.
Il link del messaggio porta quasi sempre a una pagina clone del sito vero — stesso logo, stessa grafica — dove ti viene chiesto di inserire il numero della carta, la scadenza e il codice CVV, oppure direttamente le credenziali del tuo home banking, a seconda di cosa i truffatori vogliono rubare in quel momento.
| Variante | Come si presenta |
|---|---|
| La carta bloccata | il messaggio dice che la carta è stata bloccata o limitata «per motivi di sicurezza», e invita a cliccare un link per sbloccarla |
| La transazione sospetta | il messaggio segnala un addebito o un tentativo di pagamento non riconosciuto — spesso con una cifra specifica, che cambia da un SMS all'altro — e invita a cliccare un link per «annullarlo» o a chiamare un numero per «bloccarlo» |
| Il conto da verificare | variante più generica, a nome della banca invece che di Nexi: dice che serve «aggiornare i sistemi di sicurezza» o «verificare l'identità», con lo stesso tipo di link |
Perché questi SMS sembrano così credibili
Non serve essere disattenti per cascarci: questi messaggi sono costruiti apposta per aggirare il buon senso, su due leve precise.
- La fretta. «La carta sarà bloccata», «conferma entro 24 ore», «transazione in corso, blocca subito»: come per il phishing via email, serve a impedirti di fermarti a controllare. Il blocco vero, quando c'è, passa dal canale ufficiale (l'app, o una chiamata che tu stesso verifichi richiamando un numero già tuo) — non da un link in un SMS che ti minaccia un blocco imminente.
- Il mittente sembra vero — a volte anche nel nome. La Polizia Postale spiega che questi SMS partono spesso da utenze telefoniche identiche a quelle di noti istituti di credito (perché quel numero è già salvato nel tuo telefono o già comparso in una conversazione precedente), oppure mostrano direttamente il nome dell'ente al posto di un numero. I comunicati ufficiali non nominano Nexi, ma il meccanismo — lo spoofing del mittente — è lo stesso qualunque sia il nome copiato. Per questo il messaggio falso può finire proprio nella stessa conversazione di quelli veri che hai già ricevuto, e sembrare più credibile di uno arrivato da un numero mai visto prima.
I segnali per riconoscere il messaggio falso
Non serve indovinare se sia Nexi o la tua banca: bastano pochi controlli, sempre gli stessi.
- Il link non porta al dominio ufficiale. Guarda con attenzione l'indirizzo prima di aprirlo (su alcuni telefoni basta tenerlo premuto per vederne un'anteprima, ma anche quello carica la pagina: il modo sicuro è non aprirlo affatto) e controlla la parte subito prima della prima barra: se non è esattamente nexi.it o il sito della tua banca, è falso — vedi la guida sul phishing per i dettagli su come si legge un indirizzo.
- Ti chiede un dato che nessuno chiede così. Password, PIN, codice OTP, o il CVV della carta: la Guida Nexi ai codici della carta dichiara che Nexi non chiama né manda email o SMS con link a pagine esterne a nexi.it o al sito della tua banca per chiederteli — e vale lo stesso principio per qualunque banca. Un messaggio che li chiede con un link fuori da questi due domini non è mai legittimo.
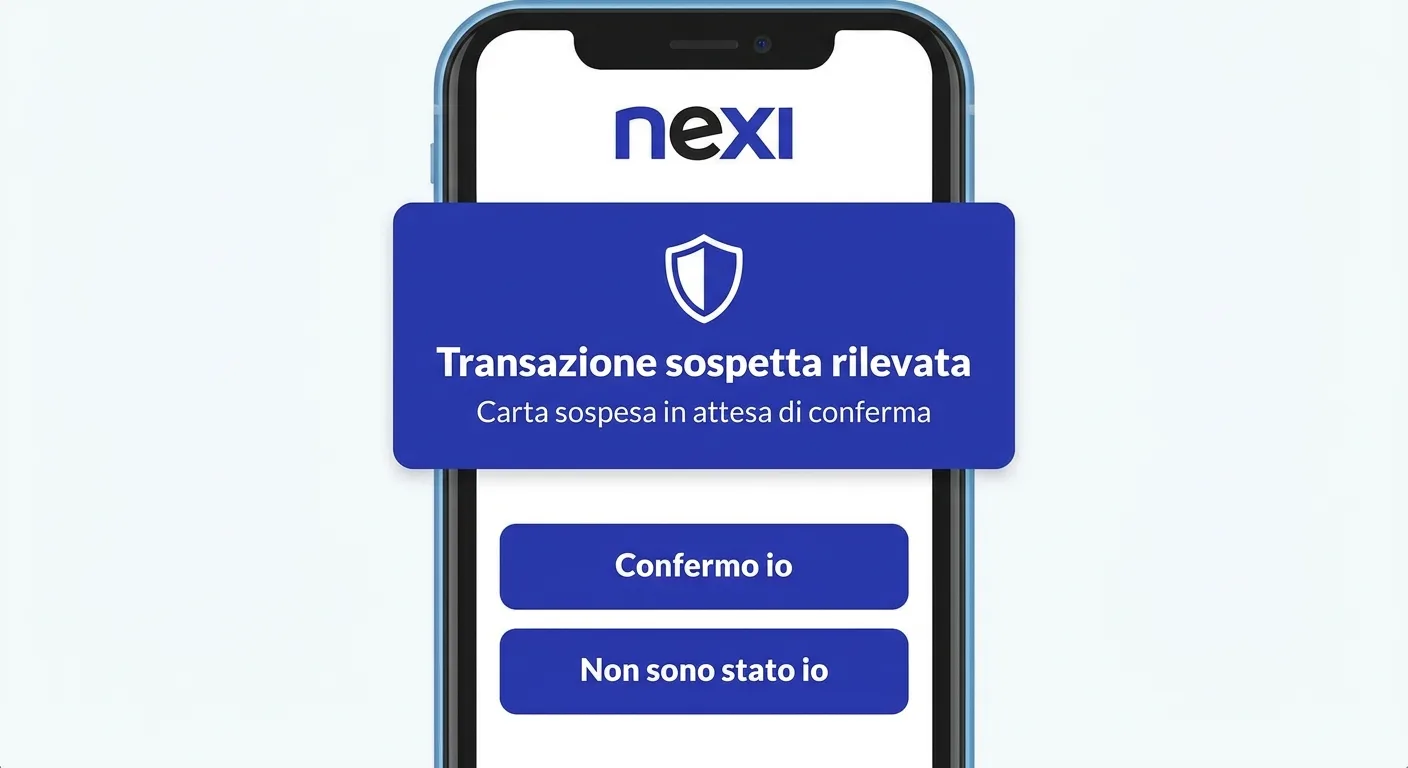
- Il controllo vero non passa da un link in un SMS. Il servizio antifrode reale di Nexi, chiamato «io SICURO», manda una notifica dentro l'app Nexi Pay quando rileva una transazione sospetta, e sospende la carta finché non confermi da lì dentro: mai cliccando un collegamento ricevuto per SMS. La tua banca, se ha un sistema simile, funziona allo stesso modo.
- La fretta e la minaccia di blocco immediato. Vedi la sezione precedente: è la leva più usata.
- Errori di battitura o formattazione strana. Possono esserci ancora, ma non contarci: molti di questi messaggi oggi sono scritti bene. È un indizio in più, non il segnale principale.
Cosa fare se hai cliccato o inserito dei dati
Conta la velocità: nelle prime ore si recupera di più, dopo diventa più difficile.
- Non cliccare il link e non chiamare il numero scritto nel messaggio. Basta non interagire: non serve nemmeno rispondere per chiedere chiarimenti.
- Se hai cliccato ma non hai inserito niente, chiudi la pagina e non riaprirla: di solito il solo clic non basta a fare danno, il problema nasce quando si inseriscono dei dati.
- Se hai inserito i dati della carta (numero, scadenza, CVV): bloccala subito. Per una carta Nexi, dall'app Nexi Pay oppure chiamando il Servizio Blocchi, 800.15.16.16, gratuito e attivo 24 ore su 24; per un'altra banca, usa la sua app o il numero stampato sul retro della carta.
- Se hai inserito le credenziali del tuo home banking (utente, password, o un codice OTP): cambia subito la password, possibilmente da un altro dispositivo, e contatta immediatamente la tua banca per segnalare l'accesso compromesso.
- Controlla i movimenti delle ultime ore dall'app o dall'estratto conto, e segnala alla banca qualunque operazione che non riconosci: più la segnalazione è veloce, più aumentano le possibilità di recupero.
- Se è già partito un bonifico dal tuo conto (perché un truffatore ha usato le tue credenziali rubate), chiama la banca nello stesso momento: se era un bonifico ordinario, finché non è accreditato si può chiedere il richiamo; se era istantaneo, è irrevocabile. Dal 9 ottobre 2025 le banche devono offrirti la verifica del beneficiario prima di un bonifico — ma qui aiuta poco: quando è il truffatore a muovere i soldi con le tue credenziali rubate, è lui a vedere l'esito della verifica, non tu, e il conto di destinazione è comunque il suo.
- Segnala il tentativo a Nexi, anche se non ci sei cascato: scrivi a segnalazioni.phishing@nexigroup.com indicando mittente e testo del messaggio — aiuta a far bloccare prima la campagna in corso.
Dove segnalare la truffa
Oltre a segnalare a Nexi o alla tua banca, una truffa subita si segnala anche alla Polizia Postale.
- Polizia Postale: su commissariatodips.it c'è un modulo di Segnalazioni, ma la stessa pagina dice che non accetta querele o denunce e che non sostituisce il pronto intervento.
- Per denunciare davvero, la via online è denunceonline.poliziadistato.it con SPID o CIE, ma è attiva solo in via sperimentale in alcune sedi specifiche (questure di Rieti e Frosinone, alcuni commissariati e sezioni di polizia in Lazio): altrove la denuncia si fa di persona in un ufficio di polizia, portando le prove raccolte.
- Conserva le prove prima di cancellare il messaggio: screenshot dell'SMS, del link, ed eventualmente della pagina dove hai inserito dei dati.
- Se hai perso denaro, avvisa anche la tua banca il prima possibile: più tempo passa, meno probabile è recuperare un bonifico.
Domande frequenti
Nexi manda davvero SMS con un link da cliccare?
Per il controllo antifrode vero (il servizio «io SICURO»), no: arriva come notifica dentro l'app Nexi Pay, e la carta resta sospesa finché non confermi da lì dentro — mai cliccando un link ricevuto per SMS. Nexi può comunque mandare SMS con un link per altri motivi, ma solo se porta a nexi.it o al sito della tua banca: un link che porta altrove, con qualunque pretesto, non è mai legittimo.
Come riconosco un SMS falso che sembra di Nexi o della mia banca?
Guarda il dominio dietro al link (deve essere esattamente nexi.it o il sito della tua banca), diffida se chiede password, PIN, OTP o il CVV della carta — nessuno li chiede mai via SMS — e non farti mettere fretta da un messaggio che minaccia un blocco immediato.
Il messaggio è finito nella stessa conversazione dei messaggi veri di Nexi: vuol dire che è sicuro?
No. La Polizia Postale spiega che questi SMS partono spesso da utenze telefoniche identiche a quelle di noti istituti di credito (o mostrano direttamente il nome dell'ente), e per questo il telefono può inserirli nella stessa conversazione dei messaggi veri già ricevuti. È una truffa nota come spoofing del mittente: falsifica quello che vedi, non prova niente sull'autenticità del messaggio.
Ho inserito i dati della carta su un link ricevuto per SMS: cosa faccio subito?
Blocca subito la carta. Per una carta Nexi, dall'app Nexi Pay oppure chiamando il Servizio Blocchi, 800.15.16.16 (gratuito, 24 ore su 24); per un'altra banca, usa la sua app o il numero sul retro della carta. Poi contatta la banca e controlla i movimenti delle ultime ore.
Ho inserito le credenziali del mio home banking: cosa rischio?
Rischi che qualcuno acceda al tuo conto e disponga un bonifico a tuo nome. Cambia subito la password, da un altro dispositivo se possibile, contatta immediatamente la tua banca per segnalare l'accesso compromesso, e controlla i movimenti recenti.
Dove segnalo una truffa SMS a nome di Nexi o della mia banca?
Scrivi a segnalazioni.phishing@nexigroup.com se il messaggio imitava Nexi, o al canale ufficiale della tua banca. Per la Polizia Postale, su commissariatodips.it trovi un modulo di segnalazione (non una denuncia vera e propria); per denunciare, denunceonline.poliziadistato.it con SPID/CIE è attivo solo in alcune sedi sperimentali in Lazio, altrimenti vai di persona in un ufficio di polizia.
Da dove vengono questi dati
Dati controllati il 26 ottobre 2026.
- Polizia Postale — Frodi online: Phishing – smishing - vishing comunicato dell'11 aprile 2024: definizioni ufficiali e la frase sugli SMS da utenze telefoniche identiche a quelle di «noti istituti di credito» che si inseriscono nelle conversazioni vere — letto per intero il 26 ottobre 2026; il comunicato non nomina Nexi, lo spoofing del mittente è lo stesso meccanismo per qualunque nome copiato
- Polizia Postale — Massiva comunicazione fraudolenta a nome di istituti bancari (phishing/smishing) comunicato del 23 maggio 2020: meccanismo e il principio «le banche non chiedono mai le credenziali via SMS» — letto per intero il 26 ottobre 2026
- Polizia Postale — Campagna di smishing ai danni dei correntisti di diversi istituti bancari comunicato del 24 luglio 2022: variante col falso sistema «IoSicuro» — letto per intero il 26 ottobre 2026
- Polizia Postale — Polizia di Stato e Nexi: firmato protocollo sulla sicurezza informatica comunicato del 16 dicembre 2024: collaborazione ufficiale fra Polizia di Stato e Nexi, usato solo come contesto — letto il 26 ottobre 2026
- Polizia Postale — Denuncia per reati telematici percorso di pre-denuncia online (SPID/CIE), sperimentale solo in alcune sedi del Lazio — corretto il 26 ottobre 2026: l'elenco delle sedi era giusto ma diceva "Lazio e Umbria", che viene dal nome amministrativo di un compartimento di polizia stradale; le sue sezioni coinvolte (Frosinone, Rieti) sono comunque in Lazio
- Nexi — Protezione dati / Phishing pagina ufficiale: contatti di segnalazione (segnalazioni.phishing@nexigroup.com), numero di blocco carte (800.15.16.16) — parla solo di email, non di SMS; letta il 26 ottobre 2026
- Nexi — Guida ai codici della carta di pagamento (PDF, pag. 37) dichiarazione testuale: Nexi non chiama né manda email o SMS con link a pagine esterne al sito nexi.it o a quello della banca per chiedere password, PIN, OTP o CVV — letta per intero il 27 ottobre 2026
- Polizia Postale — Segnalazioni la pagina del modulo dice che non si possono inviare querele o denunce tramite questo servizio e che non sostituisce il pronto intervento — letta il 27 ottobre 2026
- Nexi — "Non cliccare qui", episodio 2: lo smishing contenuto educativo ufficiale Nexi sullo smishing, esempi (conto bloccato, pacco in dogana) — letto il 26 ottobre 2026
- Nexi — Guida alle notifiche antifrode (PDF) guida ufficiale: il servizio «io SICURO» manda una notifica push dentro l'app, mai un link via SMS, e sospende la carta fino a verifica conclusa in app — letta per intero il 26 ottobre 2026
- Banca d'Italia — Verifica del beneficiario (VoP) per bonifici ordinari e istantanei obbligo dal 9 ottobre 2025 e meccanismo di verifica nome/IBAN — riverificata (non ricopiata dalle guide sorelle) il 26 ottobre 2026; cosa succede se la banca non la fornisce non è su questa pagina
Questa guida l’ho scritta con l’aiuto dell’intelligenza artificiale e l’ho verificata sulle fonti qui sopra prima di pubblicarla. Come lavoro