Scalapay: cos'è e come funziona
Scalapay è un servizio di pagamento a rate (buy now pay later): con il piano Pay in 3 paghi un terzo al momento dell'acquisto e il resto in due rate mensili, senza interessi e, di norma, gratuito se paghi in tempo — ma Scalapay ha anche una versione a pagamento del servizio, usata per alcuni acquisti: il costo esatto si controlla sempre al checkout. Se non paghi una rata in tempo, la penale arriva fino a 12 € a rata, mai oltre il 15% del costo totale dell'acquisto.
 Fabrizio Picco
scritta il 26 ottobre 2026 · si legge in 7 minuti
Hai visto «Paga con Scalapay» al checkout di un negozio online, oppure un amico l'ha usato per dividere una spesa in tre rate senza interessi, e vuoi capire come funziona davvero prima di usarlo. Te lo spiego passo per passo: cosa succede quando scegli Scalapay, dove puoi usarlo, come funziona la verifica al momento dell'acquisto, cosa succede davvero se salti una rata, e come annullare un ordine o chiedere un rimborso.
Cos'è Scalapay e come funziona il Pay in 3
Scalapay è un servizio italiano di pagamento a rate — quello che in inglese si chiama «buy now, pay later» (compra ora, paga dopo). Lo scegli al momento di pagare, su un sito o in un negozio fisico, al posto della carta o del contante: ricevi il prodotto subito, e il costo si divide in più parti nel tempo.
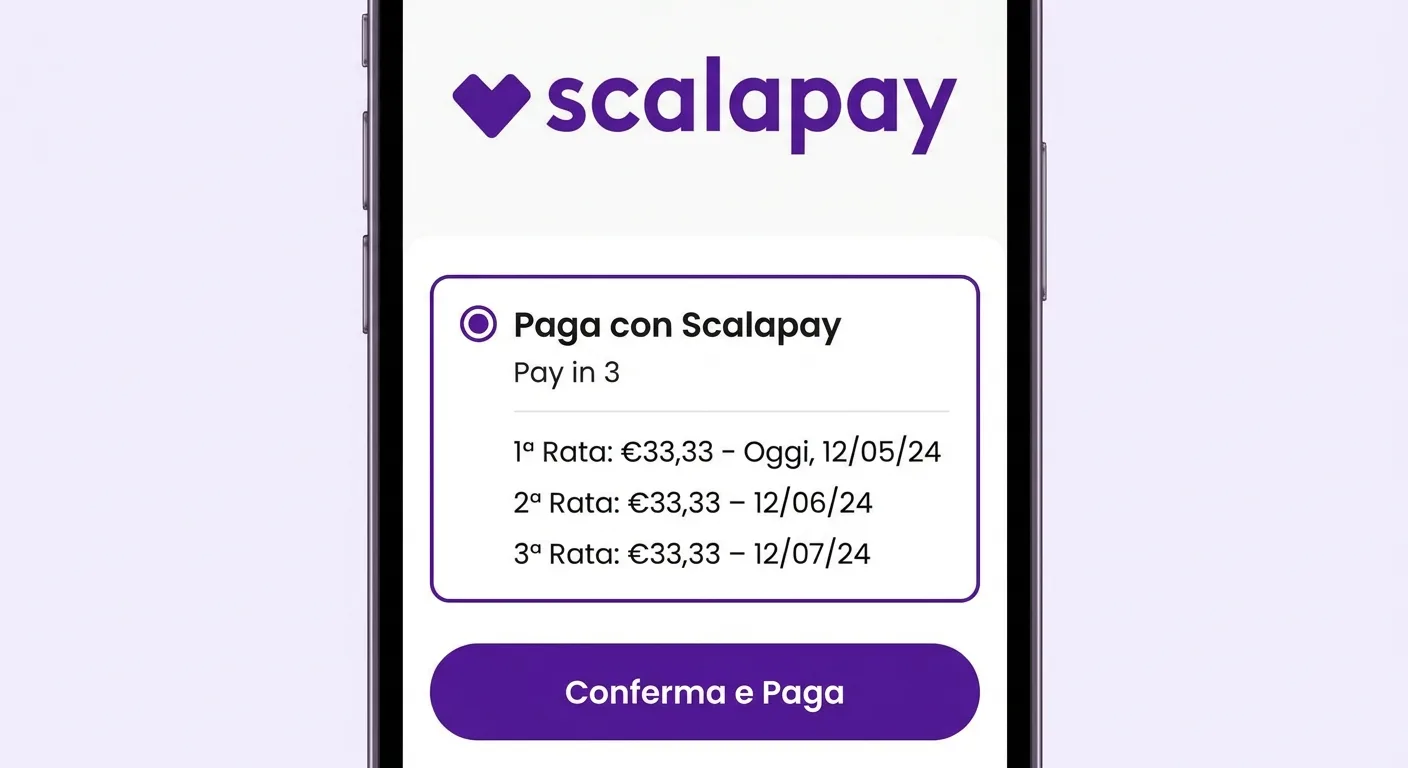
Il piano più comune è Pay in 3: paghi la prima rata (un terzo del totale) subito, al momento dell'acquisto, poi la seconda dopo un mese e la terza dopo due mesi, con addebito automatico sulla carta che hai collegato. Esiste anche un Pay in 4 (quattro rate mensili) e un Pay Later (un unico pagamento dopo 14 o 30 giorni), ma è il Pay in 3 quello che la gente cerca e usa di più.
Il Pay in 3 non ha interessi ed è gratuito se paghi le rate in tempo: lo dichiara il documento di trasparenza ufficiale di Scalapay oggi in vigore (il Foglio Informativo del servizio, obbligatorio per legge, versione del 31 luglio 2025), testualmente: «l'utilizzo del servizio di pagamento è gratuito per il cliente». Il sito pubblicitario dice la stessa cosa in altre parole («0%, senza interessi», «nessun costo aggiuntivo»).
Dove puoi usare Scalapay: online e in negozio
Scalapay dichiara, sulla sua pagina ufficiale per i negozi, più di 8.000 negozi e oltre 5.000 brand partner in Europa che lo accettano, sia online che in negozio fisico.
- Online: al momento di pagare, scegli Paga con Scalapay tra i metodi di pagamento del negozio.
- Vieni portato sul sito di Scalapay: se è il tuo primo acquisto, crei un account; se ne hai già uno, accedi.
- Scegli il piano (Pay in 3 è il più comune) e collega una carta di credito, debito o prepagata.
- In negozio fisico: apri l'app Scalapay, crea l'account e collega una carta, poi genera un codice a barre o QR dall'app e mostralo in cassa per completare l'acquisto.
Come funziona la verifica al momento dell'acquisto
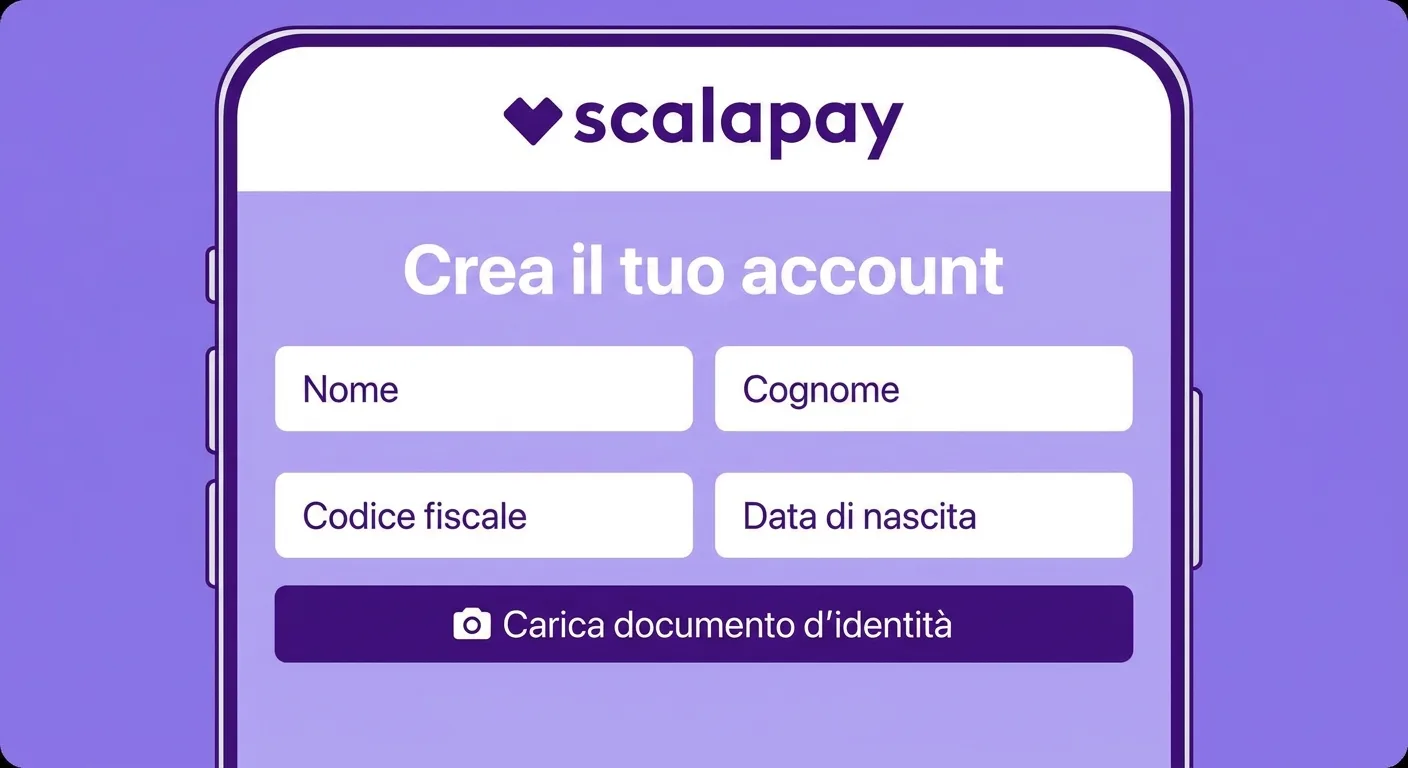
Per usare Scalapay devi essere maggiorenne e residente in Italia, avere un metodo di pagamento valido e creare un account. La prima volta, Scalapay può chiederti un documento d'identità, data e luogo di nascita e codice fiscale: serve per verificare chi sei e per gli obblighi anti-riciclaggio, non è un passaggio facoltativo.
Ogni acquisto passa poi da un'approvazione automatica: un algoritmo di Scalapay decide, in pochi secondi, se concederti quella linea di credito per quello specifico acquisto. Scalapay non pubblica i criteri esatti con cui decide — dichiara solo che tiene conto, tra le altre cose, del negozio, del metodo di pagamento usato e di come hai pagato gli acquisti precedenti.
Cosa succede se non paghi una rata
Se l'addebito automatico di una rata non va a buon fine (per esempio perché la carta non ha fondi sufficienti), hai 24 ore per pagare manualmente dall'app prima che scatti una penale.
| Ritardo | Commissione |
|---|---|
| Pagamento entro 24 ore dalla scadenza | Nessun costo |
| Oltre 24 ore di ritardo | Fino a 6 € |
| Oltre 9 giorni di ritardo | Altri 6 € (massimo 12 € a rata) |
- Le commissioni di ritardo non superano mai, in nessun caso, il 15% del costo totale dell'acquisto — lo dichiara lo stesso documento ufficiale di Scalapay, con un esempio: su un acquisto da 25 €, il tetto massimo è 3,75 €.
- Se sai già che non riuscirai a pagare, puoi avvisare Scalapay dall'app entro le 24 ore prima della scadenza: la commissione applicata è scontata (un esempio ufficiale: 1 € per 7 giorni di ritardo comunicati in anticipo, invece della commissione piena).
- Se continui a non pagare, Scalapay dichiara di poter avviare azioni legali per il recupero del credito; il documento ufficiale dice che «Scalapay IP è autorizzata a trasmettere informazioni sul mancato rispetto del Piano di Pagamento a sistemi di informazioni creditizia» — senza indicare dopo quanti giorni esatti, quindi non è un numero su cui contare.
Come annullare un ordine o chiedere un rimborso
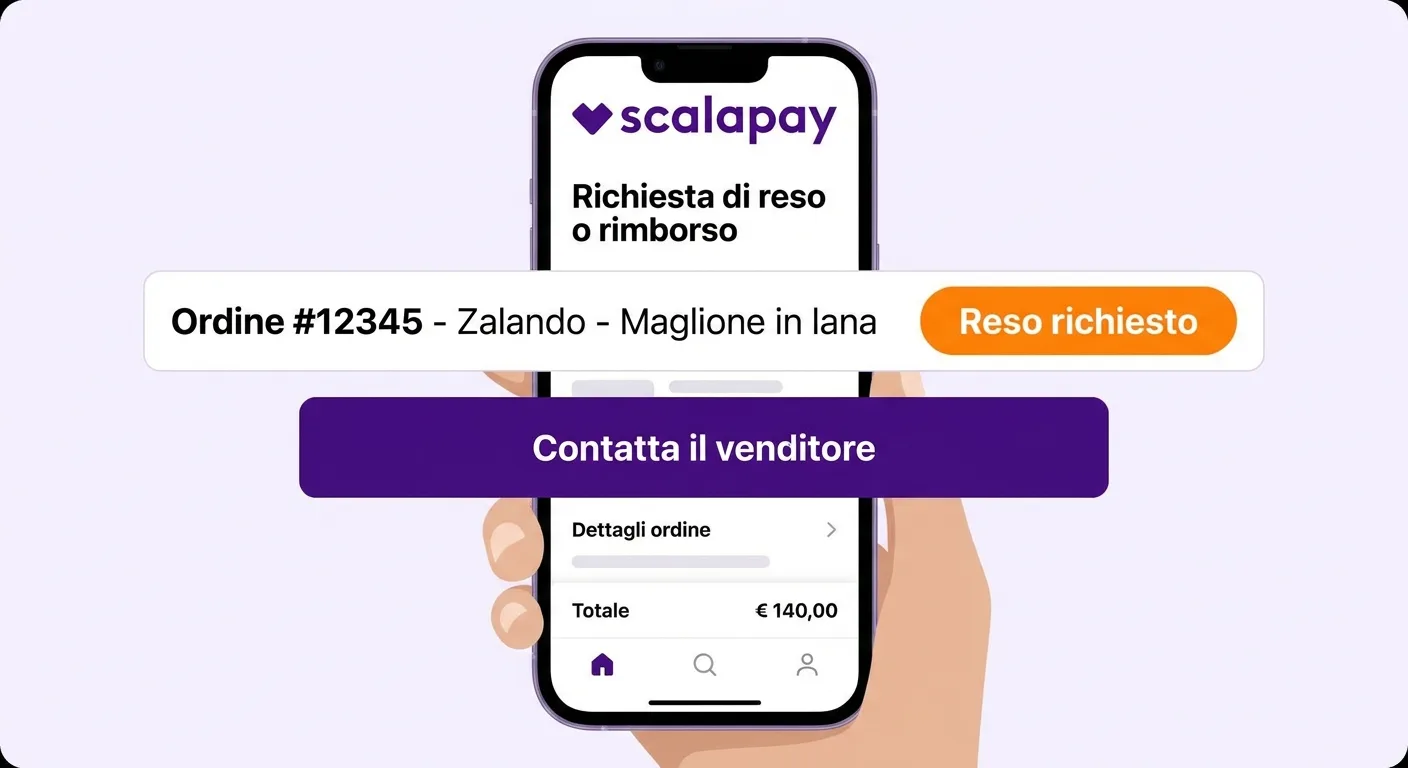
«Annullare un ordine» e «recedere dal contratto con Scalapay» sono due cose diverse, e il Foglio Informativo ufficiale le tiene separate. L'ordine — il prodotto, la consegna — è un contratto con il venditore: solo lui può annullarlo o farti un reso. Il recesso, invece, chiude il tuo rapporto con Scalapay: puoi farlo anche dopo che l'acquisto è stato approvato, senza commissioni, ma non cancella l'ordine né le rate già dovute a quel momento.
- Per annullare l'ordine o chiedere un reso, contatta sempre il venditore, non Scalapay: sono resi e rimborsi disciplinati dal contratto fra te e il negozio, e Scalapay resta estranea a questa parte.
- Finché il venditore non comunica a Scalapay di aver autorizzato il reso, le rate restano dovute: la richiesta di reso non ti esonera dal pagarle nel frattempo.
- Per recedere dal tuo rapporto con Scalapay (non dall'ordine), scrivi a support@ip.scalapay.com: puoi farlo anche dopo l'acquisto, senza costi — ma resti comunque obbligato alle rate già scadute, e l'ordine col venditore non si annulla da solo.
- Il venditore ha fino a 90 giorni dall'acquisto per comunicare un reso a Scalapay: dopo quella scadenza, il rimborso resta un affare solo fra te e il negozio, Scalapay non interviene più sul piano di pagamento.
- Una volta che il negozio conferma il reso a Scalapay, il piano di pagamento viene sospeso, modificato o annullato in automatico: se avevi già pagato una o più rate, quell'importo torna sulla stessa carta usata all'acquisto, di solito in qualche giorno lavorativo, fino a 10 giorni secondo la tua banca.
Vantaggi e rischi: quando conviene e quando no
Scalapay ha un vantaggio vero: su un acquisto pianificato, che rientra già nel tuo budget, dividerlo in tre rate senza interessi non ti costa (quasi) nulla in più rispetto a pagarlo tutto subito.
Il rischio, dichiarato dalla stessa Scalapay nel suo documento ufficiale, è che la facilità con cui si attiva — pochi minuti, nessun documento complesso la prima volta — abbassa la soglia psicologica davanti a un acquisto che altrimenti ci si fermerebbe a valutare meglio. Ed è un debito vero: le rate successive alla prima vengono cedute a una società terza (Augusta SPV), e un mancato pagamento prolungato può portare ad azioni di recupero del credito, non solo a una commissione.
C'è anche un cambiamento di regole in corso: dal 20 novembre 2026 il Decreto Legislativo 212/2025 fa rientrare anche il «paga a rate» come quello di Scalapay nelle regole del credito al consumo, con alcune semplificazioni — la stessa norma descritta nella guida su Klarna, che oggi vale un'esenzione destinata a finire.
I prezzi citati in questa guida sono quelli letti sul listino ufficiale del fornitore il 26 ottobre 2026. Possono cambiare senza preavviso: controllali sul sito del fornitore prima di decidere.
Domande frequenti
Cos'è Scalapay?
Un servizio italiano di pagamento a rate (buy now pay later): lo scegli al checkout invece della carta, ricevi il prodotto subito e paghi il resto in più rate, di solito tre, senza interessi.
Scalapay è davvero gratis?
Di norma sì: il documento di trasparenza ufficiale di Scalapay in vigore dal 31 luglio 2025 dichiara che «l'utilizzo del servizio di pagamento è gratuito per il cliente» se rispetti le scadenze. Alla stessa data, però, Scalapay IP ha in vigore anche una versione «con commissione di servizio» dello stesso documento, usata per alcuni acquisti o negozi: il costo esatto per il tuo acquisto è sempre mostrato al checkout prima di confermare, ed è lì che va controllato, non dato per scontato.
Cosa succede se non pago una rata di Scalapay?
Hai 24 ore di margine senza costi. Dopo, una commissione fino a 6 €; se il ritardo supera i 9 giorni, altri 6 € (massimo 12 € a rata), e in nessun caso più del 15% del costo totale dell'acquisto. Se continui a non pagare, Scalapay può procedere al recupero del credito e segnalare il mancato pagamento a sistemi di informazione creditizia.
Posso annullare un ordine fatto con Scalapay?
L'ordine, quello col negozio, si annulla sempre rivolgendosi al venditore: Scalapay non può farlo, né prima né dopo l'acquisto. Puoi invece recedere dal tuo rapporto con Scalapay scrivendo a support@ip.scalapay.com, anche dopo l'acquisto e senza costi — ma questo non cancella l'ordine, e resti obbligato alle rate già scadute.
Dove posso usare Scalapay?
Scalapay dichiara più di 8.000 negozi e oltre 5.000 brand partner in Europa, sia online (al checkout) sia in negozio fisico, con un codice generato dall'app.
Scalapay fa un controllo quando compro?
Sì: ogni acquisto passa da un'approvazione automatica, e la prima volta Scalapay può chiederti un documento d'identità per verificare chi sei. I criteri esatti con cui l'algoritmo approva o rifiuta un acquisto non sono pubblicati.
Da dove vengono questi dati
Dati controllati il 26 ottobre 2026.
- Scalapay IP — Termini e condizioni del servizio di pagamento e della linea di credito documento di trasparenza ufficiale (art. 122 TUB), versione v.5 del 31 luglio 2025, in vigore oggi: «l'utilizzo del servizio di pagamento è gratuito per il cliente», cessione del credito ad Augusta SPV, commissioni di ritardo, resi (art. 12, termine di 90 giorni), recesso possibile anche dopo l'acquisto, rischio di sovraindebitamento; letto per intero il 27 ottobre 2026 — sostituisce la versione v.2 del 25 ottobre 2024 usata nella prima stesura, che aveva ancora la commissione di servizio sul Pay in 3, poi rimossa
- Scalapay — Paga in 3 rate piano Pay in 3, dichiarazione «0% senza interessi», mercati disponibili; letta il 26 ottobre 2026
- Scalapay — Come funziona Scalapay flusso online al checkout e flusso in negozio fisico con codice QR; letta il 26 ottobre 2026
- Scalapay — Vendi con Scalapay numero ufficiale di negozi (8.000+) e brand partner (5.000+) in Europa; letta il 26 ottobre 2026
- Scalapay — Programma di affiliazione programma di affiliazione B2B per negozi, iscrizione tramite network come Awin/Admitad/CJ/Impact/Rakuten, nessuna commissione pubblica per content creator; letta il 26 ottobre 2026
- Scalapay — Commissioni di ritardo (centro assistenza) non apribile direttamente (403), verificato tramite l'estratto letterale della ricerca: stessi importi del Foglio Informativo, più il dettaglio del promemoria prima della scadenza; letta il 26 ottobre 2026
- Scalapay — Come funziona in caso di reso e rimborso (centro assistenza) non apribile direttamente (403), verificato tramite l'estratto letterale della ricerca: reso elaborato entro 5 giorni lavorativi, rimborso che può richiedere fino a 10 giorni secondo la banca; letta il 27 ottobre 2026
Questa guida l’ho scritta con l’aiuto dell’intelligenza artificiale e l’ho verificata sulle fonti qui sopra prima di pubblicarla. Come lavoro