Klarna: cos'è e come funziona
Klarna è un servizio di pagamento «compra ora, paga dopo»: dietro c'è una banca svedese, ma per chi lo usa resta un modo di pagare, non un conto in banca. Le due opzioni più usate sono Paga in 3 rate (0 interessi, rate a 0/30/60 giorni) e Paga dopo 30 giorni. Se salti una rata, la mora arriva fino a 8 € a rata e il ritardo può finire segnalato a un'agenzia di credito.
 Fabrizio Picco
scritta il 26 ottobre 2026 · si legge in 7 minuti
Al momento di pagare un ordine online ti è apparsa l'opzione Klarna — «paga in 3 rate», «paga dopo 30 giorni» — e vuoi capire cos'è prima di usarla, non solo se è comoda. Non è una carta di credito e non è una banca nel senso in cui lo pensi tu, anche se lo è sulla carta. Qui trovi come funziona davvero un pagamento, dove si usa, cosa guarda Klarna prima di approvarti, cosa succede se salti una rata e come annullare un ordine.
Cos'è Klarna: una banca che non sembra una banca
Klarna è un servizio di pagamento che ti lascia comprare subito e pagare dopo, in una volta o a rate: lo trovi al momento di pagare su molti negozi online, come alternativa alla carta o al bonifico. È quello che in inglese si chiama «buy now, pay later» (compra ora, paga dopo), spesso abbreviato BNPL.
Dietro c'è davvero una banca: Klarna Bank AB, svedese, con una sede italiana a Milano (documento ufficiale sul credito, vedi fonti). Ma Klarna stessa, sul suo sito italiano, si presenta come «un servizio di pagamento flessibile», non come una banca: per chi la usa, infatti, funziona come un metodo di pagamento al checkout, non come un conto da aprire e gestire.
Come funziona: Paga ora, Paga in 3 rate, Paga dopo 30 giorni
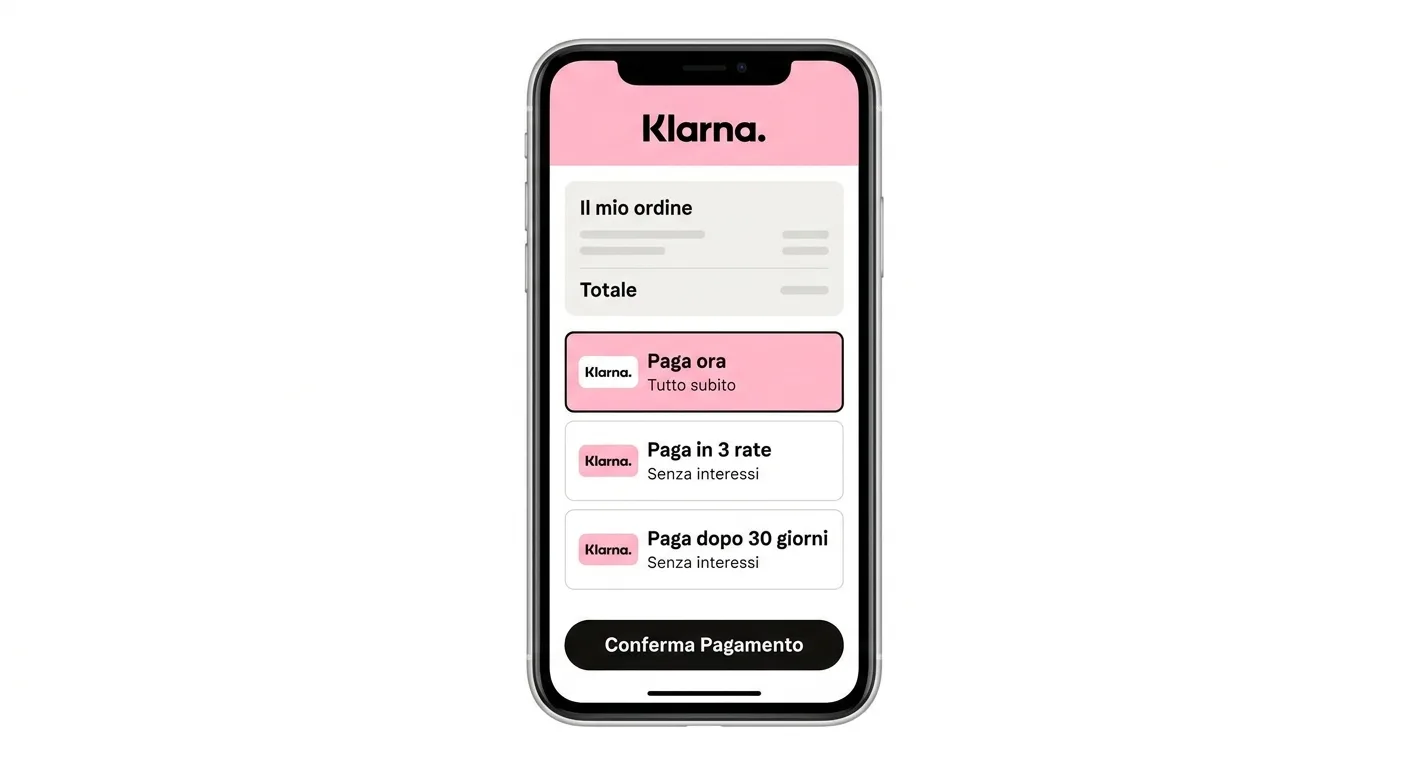
Al checkout di un negozio che accetta Klarna, scegli Klarna come metodo di pagamento e poi una delle opzioni che il negozio ti propone — non tutti i negozi le offrono tutte.
| Opzione | Quando paghi | Costo se paghi in tempo |
|---|---|---|
| Paga ora | Subito, come con una carta normale | Nessuno in più |
| Paga in 3 rate | Tre rate uguali: alla conferma/spedizione dell'ordine, poi a 30 e 60 giorni | Zero interessi, ma una commissione di servizio secondo l'importo (da 0 a 3,99 €, mostrata al checkout prima di confermare) |
| Paga dopo 30 giorni | Un pagamento unico, 30 giorni dopo la spedizione | Zero interessi, zero commissioni |
| Finanziamento (rate più lunghe, mesi) | Rate mensili su un periodo più lungo (6-12 mesi secondo siti di comparazione; Klarna non pubblica una durata fissa) | Dipende dall'offerta: non dichiarato un numero fisso, verificabile solo al momento del pagamento |
- Al momento di pagare, scegli Klarna come metodo di pagamento (se il negozio lo offre).
- Scegli l'opzione che ti viene proposta — tipicamente Paga in 3 rate o Paga dopo 30 giorni — e inserisci i dati di una carta di debito, credito o prepagata a tuo nome.
- Klarna fa una verifica automatica (vedi la sezione sotto) e ti dice subito se l'operazione è approvata.
- Se scegli Paga in 3 rate, la prima rata viene addebitata quando il negozio conferma o spedisce l'ordine, non quando lo fai: ricevi un promemoria prima di ogni rata successiva.
Dove puoi usare Klarna
Klarna la trovi al checkout di molti negozi online italiani e internazionali — tra i nomi confermati su pagine ufficiali o dei partner: Zalando, H&M, Unieuro, MediaWorld, Booking.com, eBay, Vinted. È solo un esempio, non un elenco chiuso: i negozi che la offrono cambiano nel tempo.
Anche se un negozio non ha Klarna al checkout, puoi comunque pagarlo generando una carta virtuale usa e getta dall'app Klarna, utilizzabile ovunque si accettino carte prepagate — è la pagina ufficiale di Klarna a dichiararlo così.
Il controllo che fa Klarna prima di approvarti
Quando scegli Klarna al checkout, prima di dirti sì o no viene fatta una verifica automatica — quello che in gergo si chiama «soft check» — per decidere se approvare il pagamento.
Qui le fonti ufficiali di Klarna si contraddicono, e vale la pena saperlo. I termini legali di «Paga in 3 rate» dicono: «Potremmo effettuare una ricerca di credito su di te presso un'agenzia di credito. Questa ricerca potrebbe influire sul tuo punteggio di credito e sulle tue possibilità di ottenere credito in futuro». La pagina di assistenza clienti, invece, rassicura: «la valutazione Klarna non influisce sulla solvibilità creditizia del cliente». Fra le due, conta di più il testo legale: è quello che vale in caso di contestazione. È comunque diverso dal dire che un mancato pagamento non ha conseguenze — quelle arrivano, e sono il tema della sezione dopo.
Se salti una rata: mora, agenzia di credito e le nuove regole
Se non paghi una rata entro la scadenza, i termini ufficiali di Klarna per «Paga in 3 rate» e «Paga dopo 30 giorni» dicono la stessa cosa: può esserti addebitata una mora fino a 8 € per rata (o l'importo massimo che la legge consente, se più basso). La pagina pubblica di «Paga in 3 rate» riporta fasce più basse per ordini piccoli: 3 € sotto i 100 €, 5 € fra 100 e 199,99 €, 8 € da 200 € in su.
Se anche dopo i promemoria non paghi, l'importo dovuto può passare alla rata successiva o, se non paghi nemmeno quella, Klarna può emettere una fattura immediata o passare la posizione al recupero crediti, con costi aggiuntivi a tuo carico.
Il punto più importante: i termini ufficiali dicono chiaramente che «i pagamenti in ritardo, i mancati pagamenti o altre inadempienze [...] possono essere inoltrati all'agenzia di credito e riportati nel tuo rapporto di credito». Un BNPL che sembra innocuo — niente interessi, rate piccole — può quindi pesare sulla tua affidabilità creditizia esattamente come un prestito, se non rispetti le scadenze.
C'è anche un cambiamento di regole in corso proprio in questo periodo: fino a poco tempo fa, un'esenzione europea lasciava i pagamenti a rate brevi e senza interessi — come «Paga in 3 rate» — fuori dalle regole piene del credito al consumo. Il Decreto Legislativo 212/2025, in vigore dal 10 gennaio 2026 e pienamente applicabile dal 20 novembre 2026, chiude questa esenzione: da quella data anche Klarna dovrà valutare la tua capacità di rimborso prima di ogni acquisto a rate, entrando nelle regole del credito al consumo — con alcune semplificazioni rispetto a un prestito vero, secondo i commenti giuridici alla norma.
Come annullare o modificare un ordine
Klarna fornisce solo il pagamento: non può annullare l'ordine al posto tuo, perché l'ordine è un contratto con il negozio, non con Klarna. Vale anche per modificare un ordine (cambiare taglia, quantità): la richiesta va sempre al negozio, non a Klarna.
- Contatta direttamente il negozio dove hai comprato, seguendo la sua politica di annullamento — non quella di Klarna.
- Aspetta che il negozio confermi l'annullamento: solo a quel punto Klarna blocca il pagamento o avvia il rimborso di quanto già versato.
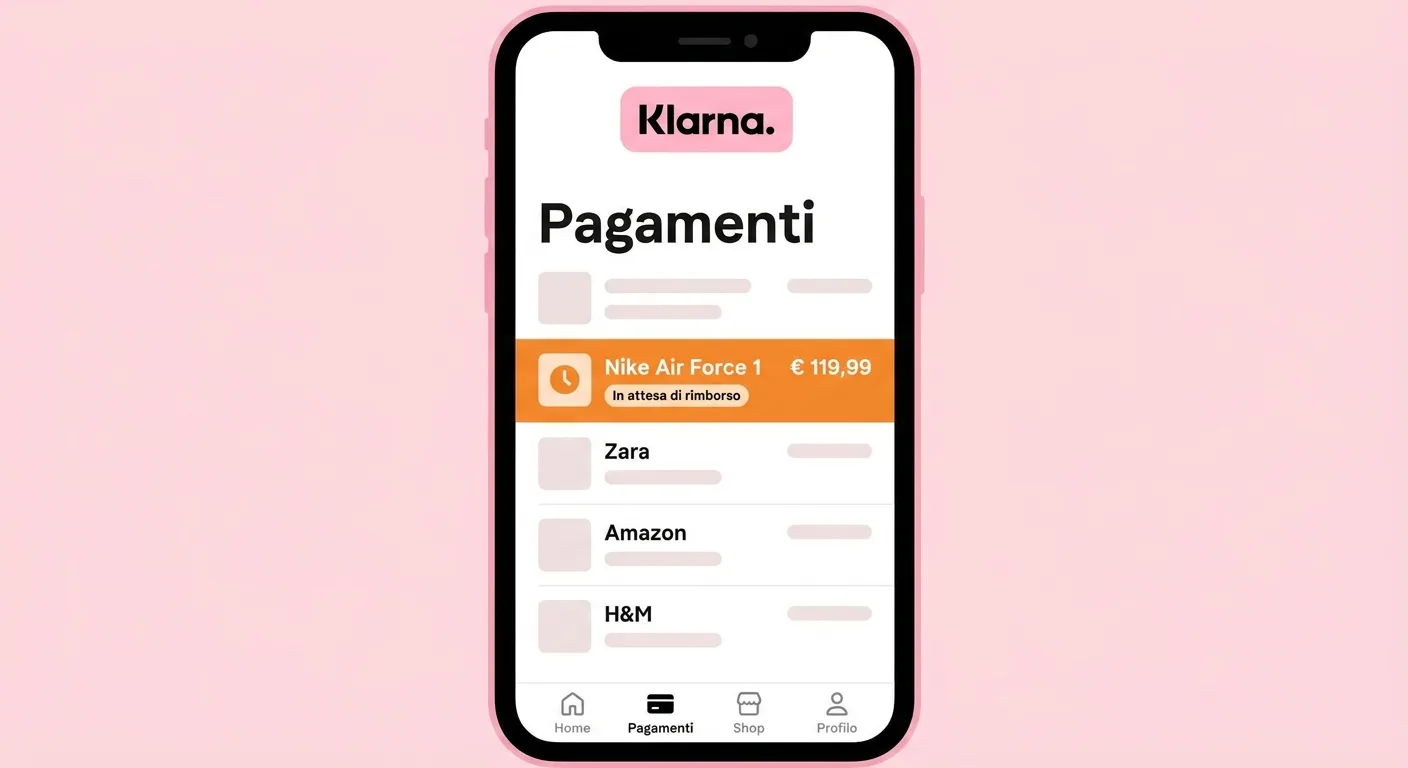
- Controlla lo stato nell'app Klarna, sezione Pagamenti: il rimborso può richiedere fino a 14 giorni, a seconda della tua banca.
- Se passano i 14 giorni dalla conferma del negozio senza rimborso, scrivi alla chat del servizio clienti Klarna, con la conferma dell'annullamento del negozio a portata di mano.
I prezzi citati in questa guida sono quelli letti sul listino ufficiale del fornitore il 26 ottobre 2026. Possono cambiare senza preavviso: controllali sul sito del fornitore prima di decidere.
Domande frequenti
Klarna è una banca o no?
Giuridicamente sì: il fornitore di «Paga in 3 rate» è Klarna Bank AB, una banca svedese con sede italiana a Milano. Ma Klarna si presenta come «un servizio di pagamento flessibile», e per chi la usa al checkout funziona come un metodo di pagamento, non come un conto da gestire.
Klarna costa qualcosa se pago in tempo?
Dipende dall'opzione. «Paga dopo 30 giorni» è a zero interessi e zero commissioni se rispetti la scadenza. «Paga in 3 rate» è a zero interessi, ma ha una commissione di servizio che cresce con l'importo dell'ordine (da 0 € sotto i 35 € a 3,99 € sopra i 300 €), mostrata al checkout prima di confermare, secondo i termini ufficiali Klarna per l'Italia.
Cosa succede se non pago una rata Klarna?
Una mora (fino a 8 € a rata, con fasce più basse per ordini piccoli secondo la pagina prodotto), e, se il ritardo continua, l'importo può passare al recupero crediti. I termini ufficiali dicono chiaramente che i mancati pagamenti possono essere segnalati a un'agenzia di credito e finire nel tuo rapporto creditizio.
Klarna fa un controllo del credito che mi danneggia?
Possibile: i termini legali di «Paga in 3 rate» dicono che Klarna può fare una ricerca di credito presso un'agenzia di credito, e che questa ricerca può influire sul tuo punteggio. La pagina di assistenza clienti, invece, rassicura che la valutazione non pesa sulla solvibilità — le due fonti ufficiali si contraddicono. Quello che è certo è che un mancato pagamento ha conseguenze reali: può essere segnalato e pesare sul tuo rapporto creditizio.
Posso annullare un ordine pagato con Klarna?
Klarna da sola non può: devi chiedere l'annullamento al negozio dove hai comprato. Solo dopo la sua conferma, Klarna blocca il pagamento o avvia il rimborso, che può richiedere fino a 14 giorni.
Klarna in Italia è regolamentata come un prestito vero?
Si sta avvicinando, ma con semplificazioni: fino a poco tempo fa un'esenzione europea lasciava fuori dalle regole piene del credito al consumo i pagamenti a rate brevi e senza interessi. Il Decreto Legislativo 212/2025 chiude questa esenzione, pienamente applicabile dal 20 novembre 2026 — ma i commenti giuridici parlano di un regime semplificato, non identico a quello di un prestito vero.
Da dove vengono questi dati
Dati controllati il 26 ottobre 2026.
- Klarna — Documento precontrattuale «Paga in 3 rate» (credito al consumo) fornitore (Klarna Bank AB, sede italiana Milano), natura di credito del prodotto, esempi di TAEG; letta il 26 ottobre 2026
- Klarna — Termini «Paga in 3 rate» scadenze 0/30/60 giorni, mora fino a 8 € per rata, segnalazione alle agenzie di credito, fornitore autorizzato dalla Finansinspektionen; letta il 26 ottobre 2026
- Klarna — Termini «Paga dopo 30 giorni» addebito a 30 giorni dalla spedizione, mora fino a 8 €, massimo due more per lo stesso acquisto; letta il 26 ottobre 2026
- Klarna Italia — Cos'è Klarna Klarna si descrive come servizio di pagamento flessibile, non enfatizza l'essere una banca; letta il 26 ottobre 2026
- Klarna Italia — Come posso pagare? nomi esatti delle opzioni: Paga ora, Paga in 3 rate, Paga dopo 30 giorni, Finanziamento; letta il 26 ottobre 2026
- Klarna Italia — Come funzionano le rate? scadenze delle rate, dichiarazione che la valutazione Klarna non pesa sulla solvibilità creditizia; letta il 26 ottobre 2026
- Klarna Italia — Paga in 3 rate (pagina prodotto) requisiti (età, residenza), fasce di mora per importo dell'ordine (3 €/5 €/8 €); letta il 26 ottobre 2026
- Klarna Italia — Come posso annullare il mio ordine? procedura di annullamento tramite il negozio; letta il 26 ottobre 2026
- Klarna Italia — Quali sono i tempi dei rimborsi? «possono essere necessari fino a 14 giorni, a seconda della tua banca», di solito pochi giorni lavorativi; letta il 27 ottobre 2026
- Klarna Italia — Dove posso utilizzare Klarna? negozi partner, carta virtuale usa e getta, categorie escluse; letta il 26 ottobre 2026
- Gazzetta Ufficiale — Decreto Legislativo 31 dicembre 2025, n. 212 recepimento della direttiva UE 2023/2225 (CCD2): chiude l'esenzione per i finanziamenti brevi senza interessi dal credito al consumo; in vigore dal 10 gennaio 2026, piena applicazione dal 20 novembre 2026 (data da fonti secondarie concordanti); letta il 26 ottobre 2026
Questa guida l’ho scritta con l’aiuto dell’intelligenza artificiale e l’ho verificata sulle fonti qui sopra prima di pubblicarla. Come lavoro